実家の相続を兄弟で分けるとき|4つの分け方と介護した人の取り分・遺留分
のき
実家じまいの段取り
親が亡くなり、実家を相続することになった。
葬儀のあと、何から手をつければよいのか分からない。
相続登記が義務になったとも聞いて、不安になっている。
そんな方に向けて、この記事をまとめました。
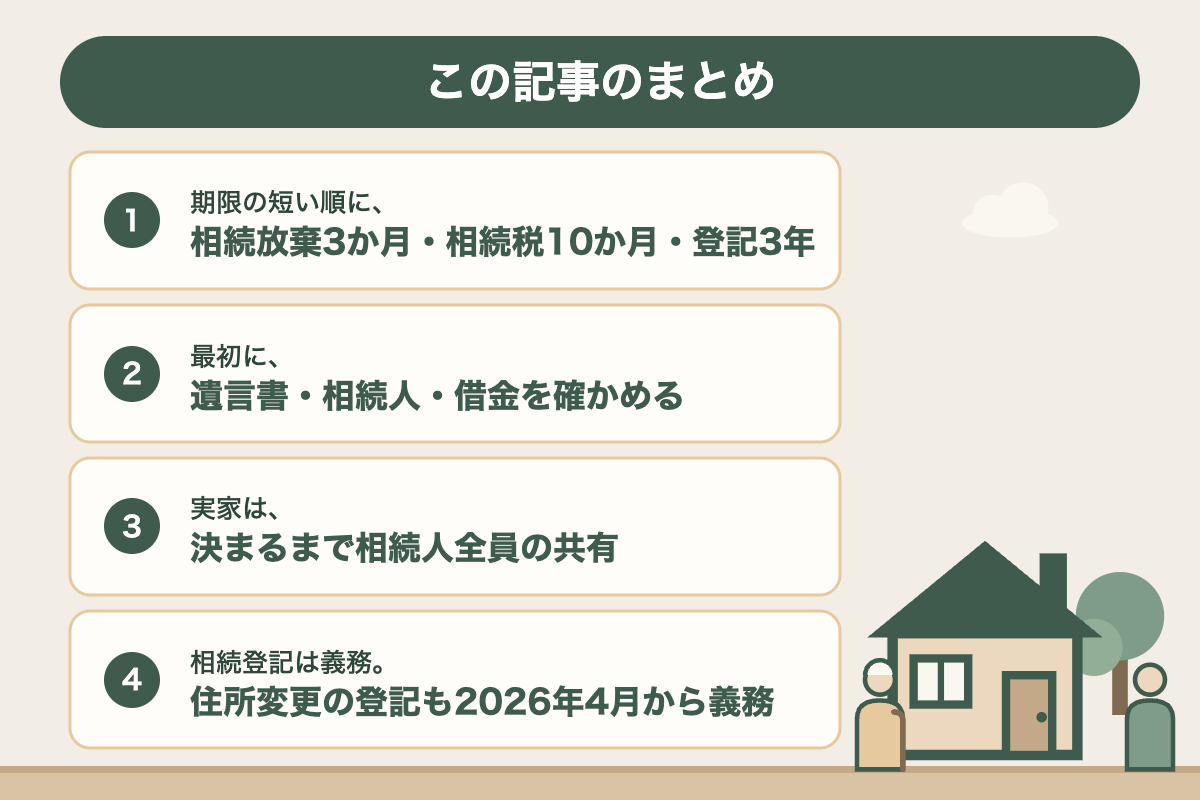
実家の相続は、期限のある手続きから順に進めていくと安心です。相続放棄は3か月、相続税の申告は10か月、相続登記は3年が期限です。
それぞれの期限は、民法、不動産登記法と、国税庁の説明で確かめました[1][2][3]。
この記事は、民法・不動産登記法と、法務省・法務局・国税庁の公開資料を読み、2026年10月11日時点の制度を整理したものです。
読み終えるころには、実家の相続で何を、いつまでにすればよいかが分かると思います。
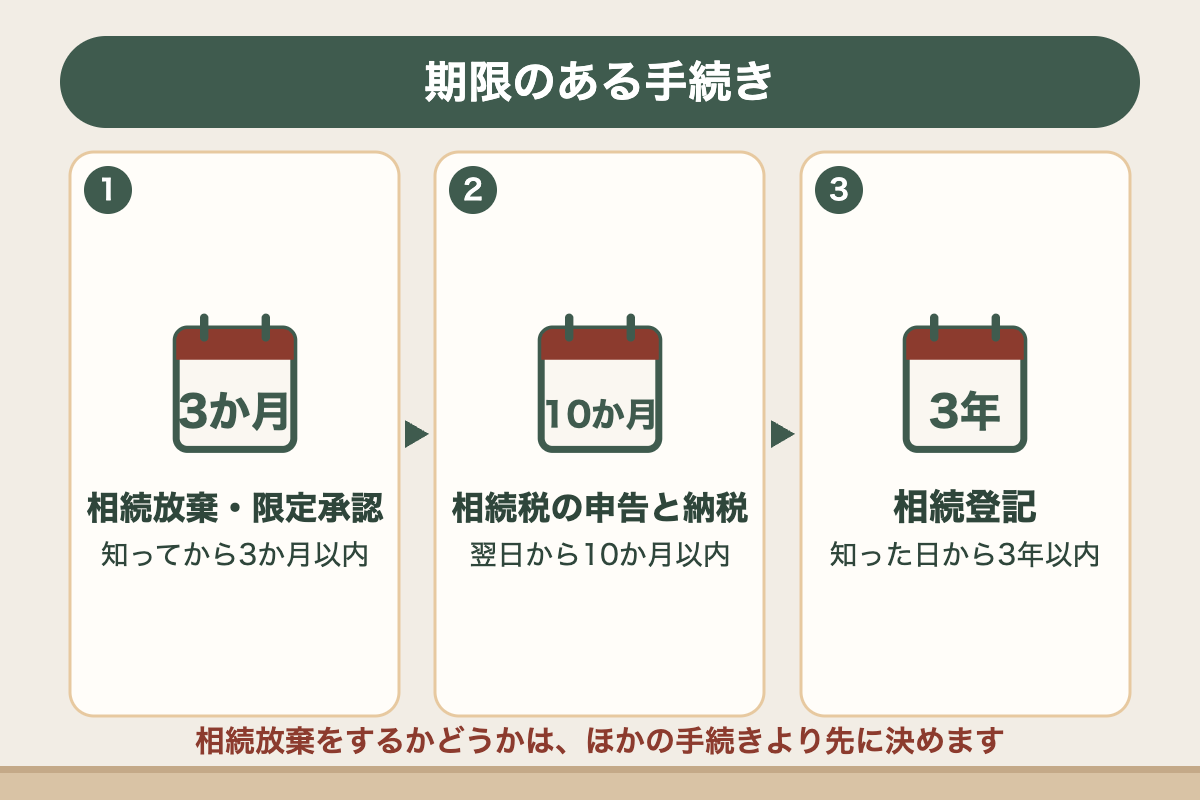
実家を相続したら、まず3か月以内に相続放棄をするかを決めましょう。そのあとに相続税の申告(必要な人だけ・10か月以内)、相続登記(3年以内)と続きます。
| 期限 | 手続き | 内容 |
|---|---|---|
| 相続を知ってから3か月以内 | 相続放棄・限定承認 | 借金などがあるときに、相続するかどうかを決める。家庭裁判所に申し出る[1] |
| 亡くなったことを知った日の翌日から10か月以内 | 相続税の申告と納税 | 遺産が基礎控除額を超える場合だけ必要[2][4] |
| 相続で取得したことを知った日から3年以内 | 相続登記 | 実家の名義を相続人に変える。2024年4月から義務[3][5] |
| 市区町村の条例で決める日まで | 固定資産税の現所有者の申告 | 市区町村によって、実家を今持っている人の申告を求められる[6] |
相続放棄をするかどうかは、ほかの手続きより先に決める必要があります。
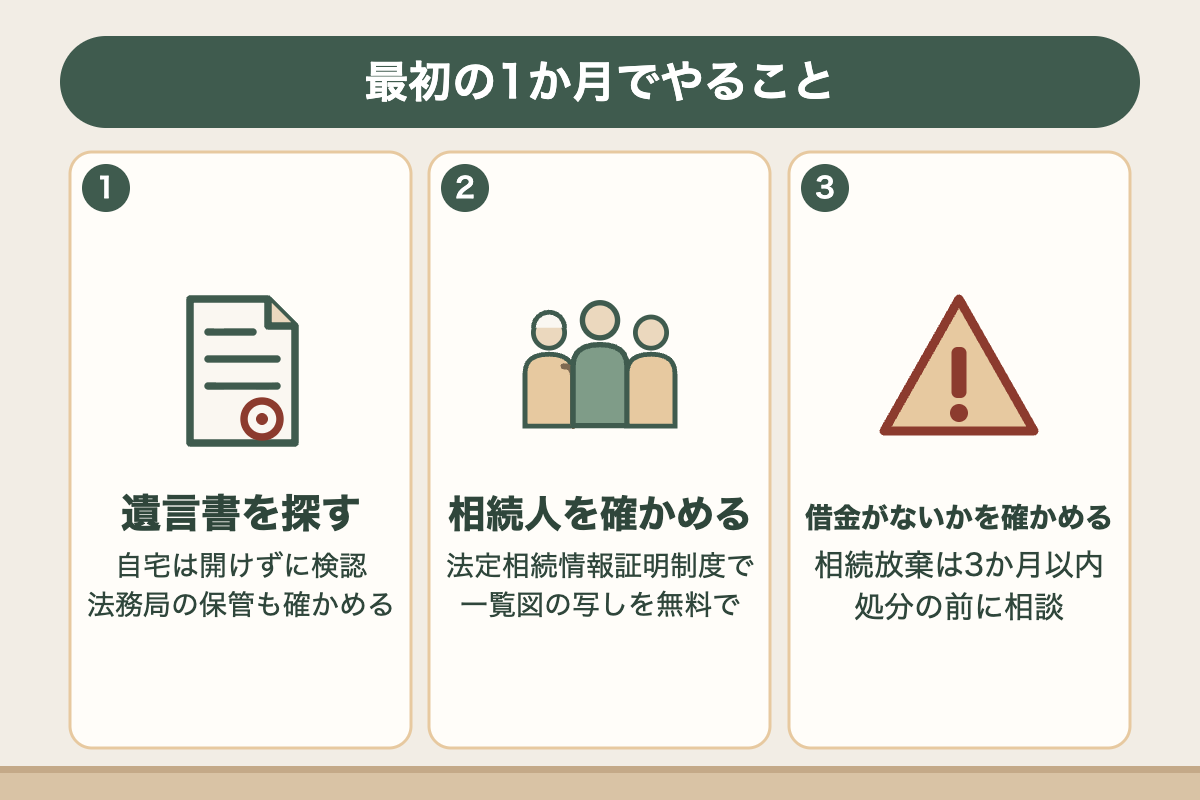
亡くなってから最初の1か月で、先に確かめておきたいことが3つあります。
遺言書を探すこと、相続人を確かめること、借金がないかを確かめることです。
遺言書があるかどうかで、実家を誰が相続するかが変わります。
自宅で見つけた遺言書は、開けずに家庭裁判所の検認を受けます[1]。
扱い方は、「遺品整理は自分でできる?」でも整理しています。
親が法務局に遺言書を預けていることもあります。
法務局で保管されているかどうかは、「遺言書保管事実証明書」を請求すると確かめられます[7]。
誰が相続人かは、亡くなった親の戸籍などで確かめます。
法務局の「法定相続情報証明制度」を使うと、相続人の一覧図の写しを無料で交付してもらえます[8]。
この写しは、相続登記のほか、銀行の手続きや相続税の申告などで、戸籍の束の代わりに使えます[8]。
親に借金があるかもしれないときは、相続するかどうかを3か月以内に決めます[1]。
相続放棄をするには、家庭裁判所に申し出ます[1]。
相続人は、決める前に相続財産を調べることができます[1]。
相続財産を処分すると、相続を認めた(単純承認した)とみなされることがあります[1]。
相続放棄を考えているなら、実家の片付けや家財の処分を始める前に、弁護士・司法書士などに相談しておくと安心です。
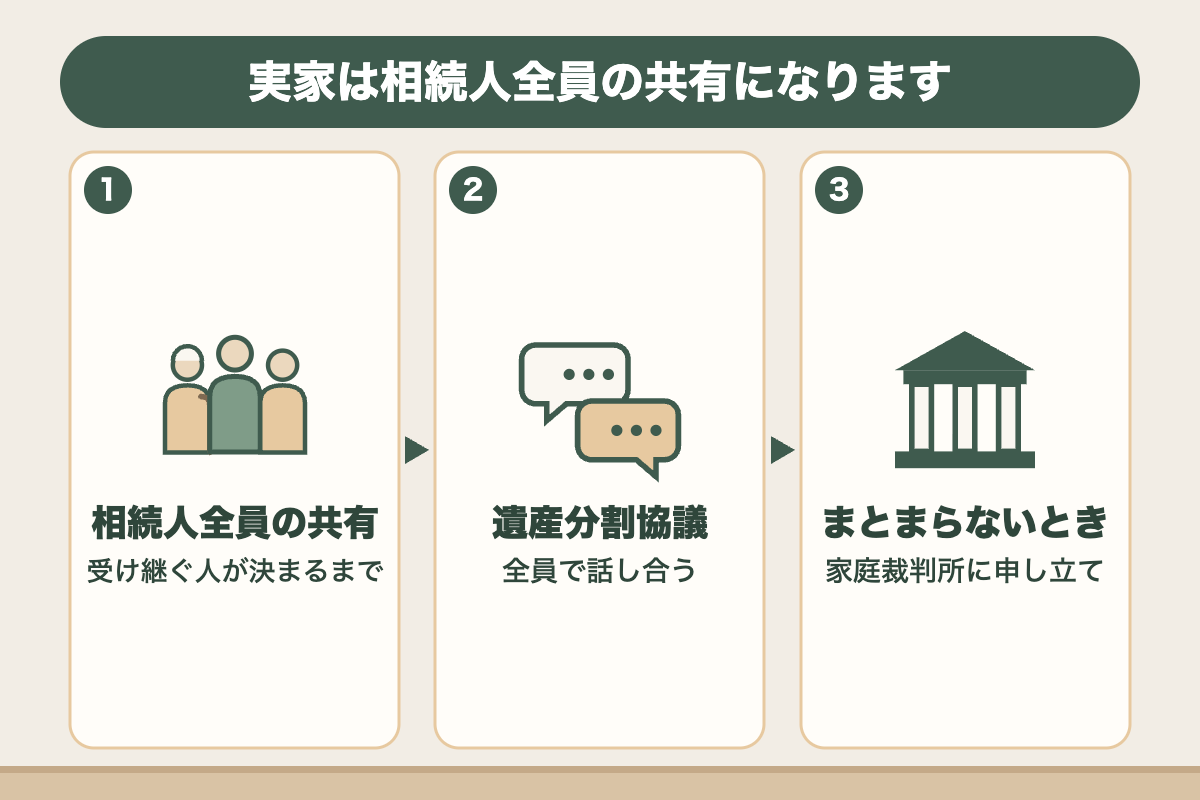
相続人が複数いるとき、相続財産は相続人の共有になります[1]。
実家も、誰が受け継ぐかが決まるまでは、きょうだい全員で持っている状態です。
誰が実家を受け継ぐかは、相続人全員の話し合い(遺産分割協議)で決めます[1]。
話し合いがまとまらないときは、家庭裁判所に分割を申し立てることができます[1]。
実家を売るなら、まず誰が相続するか、売ったお金をどう分けるかを話し合います。
売る流れは、「実家を売る流れと注意点」でまとめています。
兄弟での分け方は、「実家の相続を兄弟で分けるとき」で整理しています。
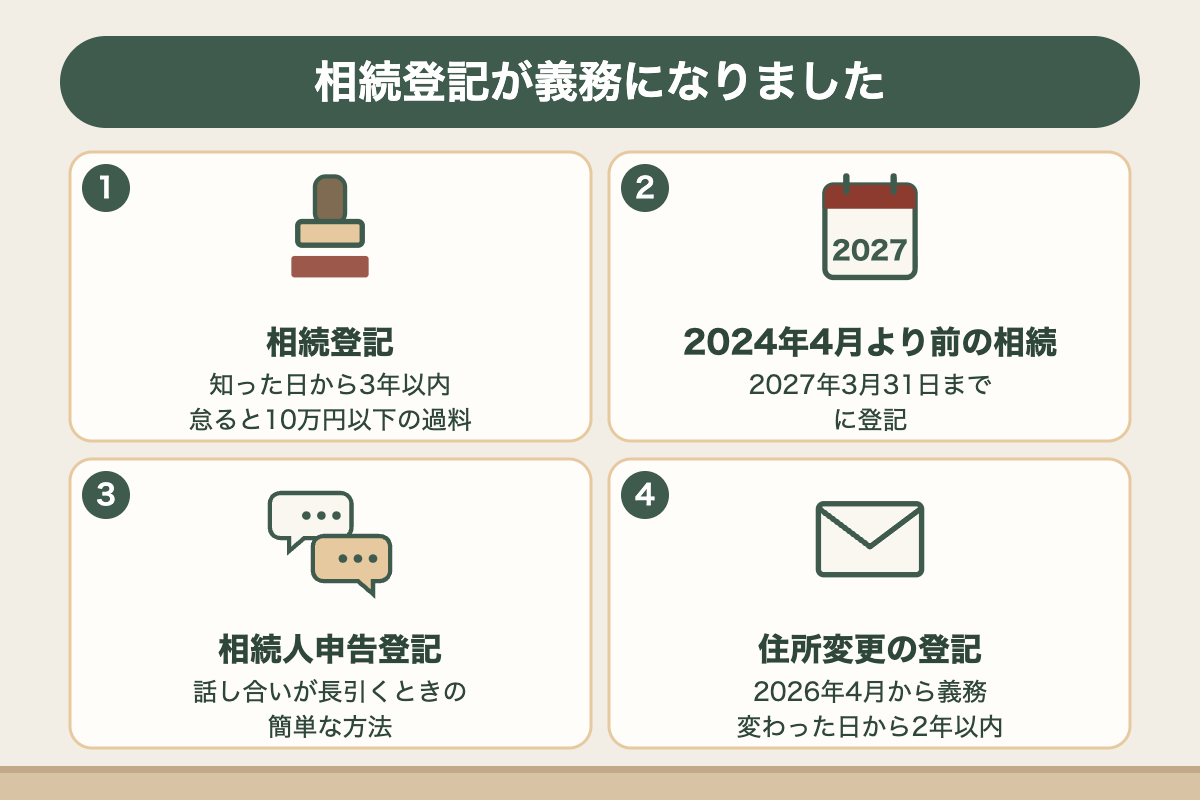
2024年4月から、相続登記は義務になりました。
期限と過料、話し合いがまとまらないときの方法、住所変更の登記の義務をまとめました。
2024年4月1日から、相続登記が義務になりました[5]。
相続で不動産を取得したことを知った日から3年以内に、相続登記を申請しなければなりません[3][5]。
遺産分割で実家を受け継いだ場合は、分割の日から3年以内に、その内容の登記をします[3][5]。
正当な理由がないのに登記をしないと、10万円以下の過料の対象になります[3][5]。
法務省の説明では、登記官がまず催告し、それでも登記がないときに裁判所へ通知する流れです[5]。
2024年4月1日より前に相続した不動産で、まだ登記していないものも対象です。
この場合は、2027年3月31日までに登記が必要です[5]。
遺産分割の話し合いに時間がかかるときは、「相続人申告登記」という簡単な方法があります[3][5]。
自分が相続人であることを法務局に申し出ると、相続登記の義務を果たしたとみなされます[5]。
相続人の一人が、自分の分だけを申し出ることもできます[5]。
ただし、相続人申告登記は、誰が持ち主かを示す登記ではありません。
実家を売るときは、改めて相続登記が必要です[5]。
2026年4月1日から、住所や名前が変わったときの変更登記も義務になりました[9]。
変わった日から2年以内に登記をしないと、正当な理由がない場合、5万円以下の過料の対象になります[9]。
2026年4月1日より前の変更で、まだ登記していないものは、2028年3月31日までに登記が必要です[9]。
実家を相続した後に、自分が引っ越した場合なども対象になります。
相続登記の手順と費用は、「実家の名義変更の手順と費用」でまとめています。
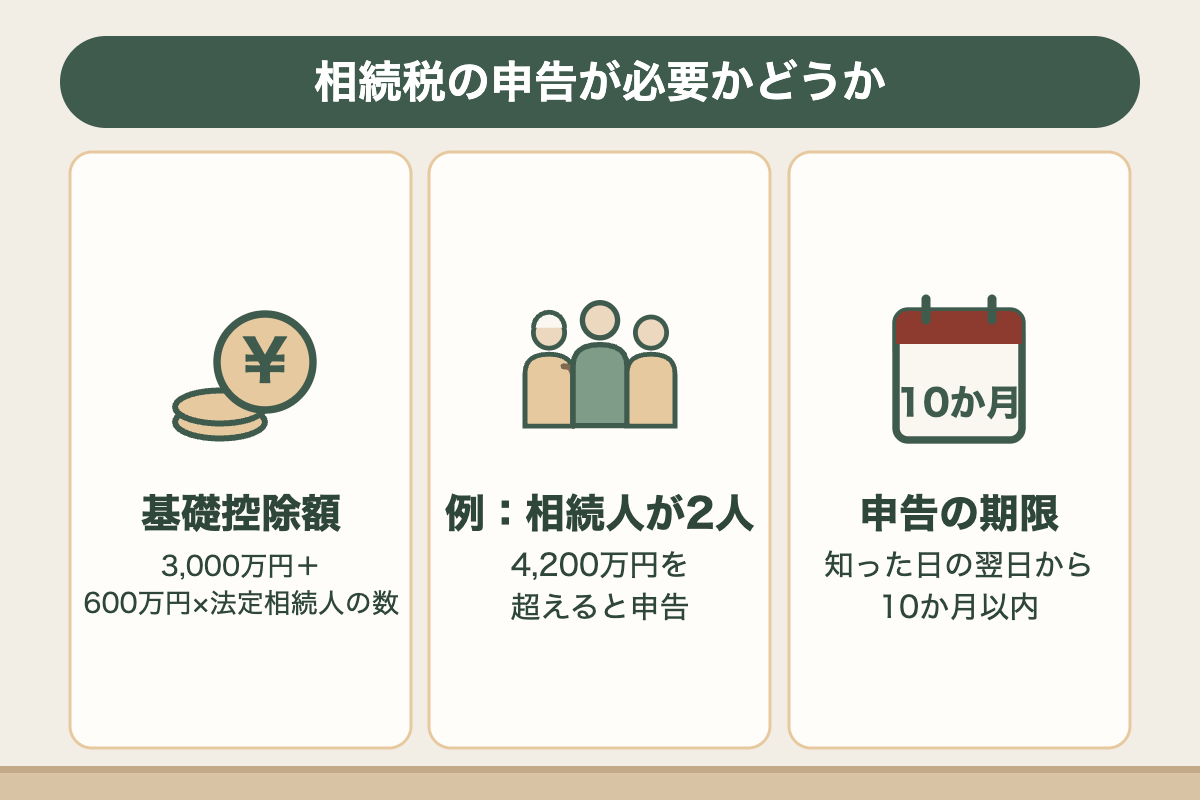
相続税の申告と納税が必要なのは、遺産の額が「基礎控除額」を超える場合です[2]。
基礎控除額は、3,000万円+600万円×法定相続人の数です[4]。
たとえば法定相続人が2人なら、3,000万円+600万円×2=4,200万円です。
申告の期限は、亡くなったことを知った日の翌日から10か月以内です[2]。
遺産に実家の土地と建物が含まれる場合、その評価のしかたで税額が変わります。
申告が必要かどうか迷うときは、税務署か税理士に確かめておくと安心です。
実家を売るときの税金は、「相続した実家を売るときの税金」でまとめています。
小規模宅地等の特例の考え方は、「実家の相続税」で整理しています。
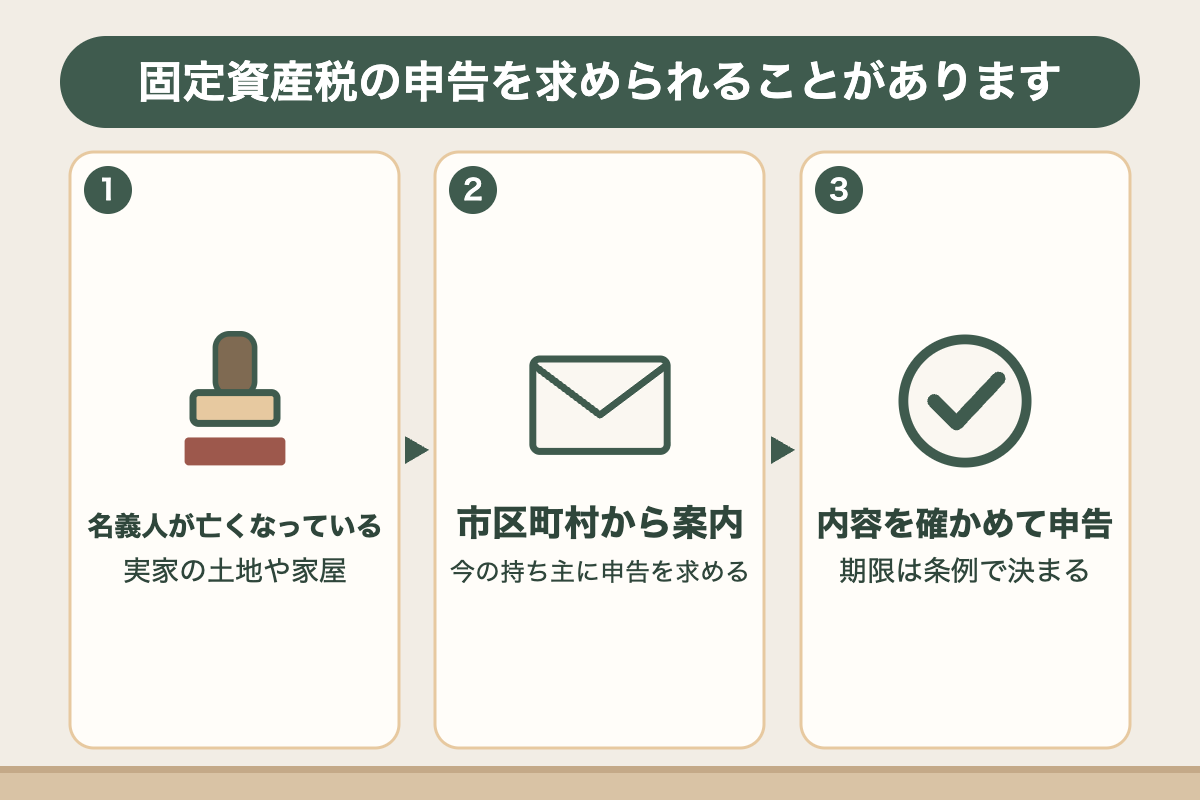
登記の名義人が亡くなっている土地や家屋について、市区町村は、今それを持っている人に住所や氏名などを申告させることができます[6]。
申告の期限や方法は、市区町村の条例で決まります[6]。
実家のある市区町村から案内が届いたら、内容を確かめてみてください。
期限のある手続きの見通しが立ったら、実家をどうするかを考えていきましょう。
法務省の説明では、登記官がまず催告し、それでも登記がないときに裁判所へ通知されます[5]。
過料の額は、10万円以下の範囲で裁判所が決めます[5]。
相続人が多く戸籍を集めるのに時間がかかる場合などは、正当な理由にあたりうるとされています[5]。
相続人申告登記をすると、相続登記の義務を果たしたとみなされます[5]。
話し合いがまとまらないときは、家庭裁判所に遺産の分割を申し立てることもできます[1]。
遺産の額が、3,000万円+600万円×法定相続人の数を超えるかどうかが目安です[2][4]。
実家の評価額などで変わるので、迷うときは税務署か税理士に確かめてみてください。
相続放棄を考えているなら、片付けや処分の前に相談しておくと安心です。
相続財産を処分すると、相続を認めたとみなされることがあります[1]。
次は、実家を売る全体の流れについて、くわしく見ていきましょう。
私は法律や税の専門家ではなく、親から家を相続した経験もありません。制度の説明は、2026年10月11日に確認した法令と、法務省・法務局・国税庁の公開資料によります。相続の手続きは、家族の状況や遺産の内容で変わります。個別の判断は、弁護士・司法書士・税理士、家庭裁判所、法務局、税務署に確認していただくと安心です。