住まない実家は相続すべき?相続放棄・国庫帰属・売る 3つの手放し方の比べ方
のき
実家じまいの段取り
実家を相続したら、相続税はかかるのだろうか。
「土地の評価が下がる特例がある」と聞いたけれど、自分が使えるのかは分からない……という方も多いと思います。
最初にお伝えしたいのは、相続税がかかるのは一部の人ですが、実家の土地は「小規模宅地等の特例」で評価を最大80%下げられることがあり、使えるかどうかは誰が相続するかで決まるということです。
2024年に亡くなった人のうち、相続税の申告書が出されたのは10.4%でした[1]。
特例を使うには、相続税の申告書に適用を受けることを書き、書類を付けて出す必要があります[2]。
この記事では、私(のき)が国税庁の資料で確かめたことをもとに、相続税がかかるかの目安、特例を使える人の条件、親が老人ホームに入っていた場合、申告の期限と売る時期の注意を整理しています。
読み終えるころには、税理士や税務署に相談する前に、何を確かめておけばいいかが見えてくると思います。
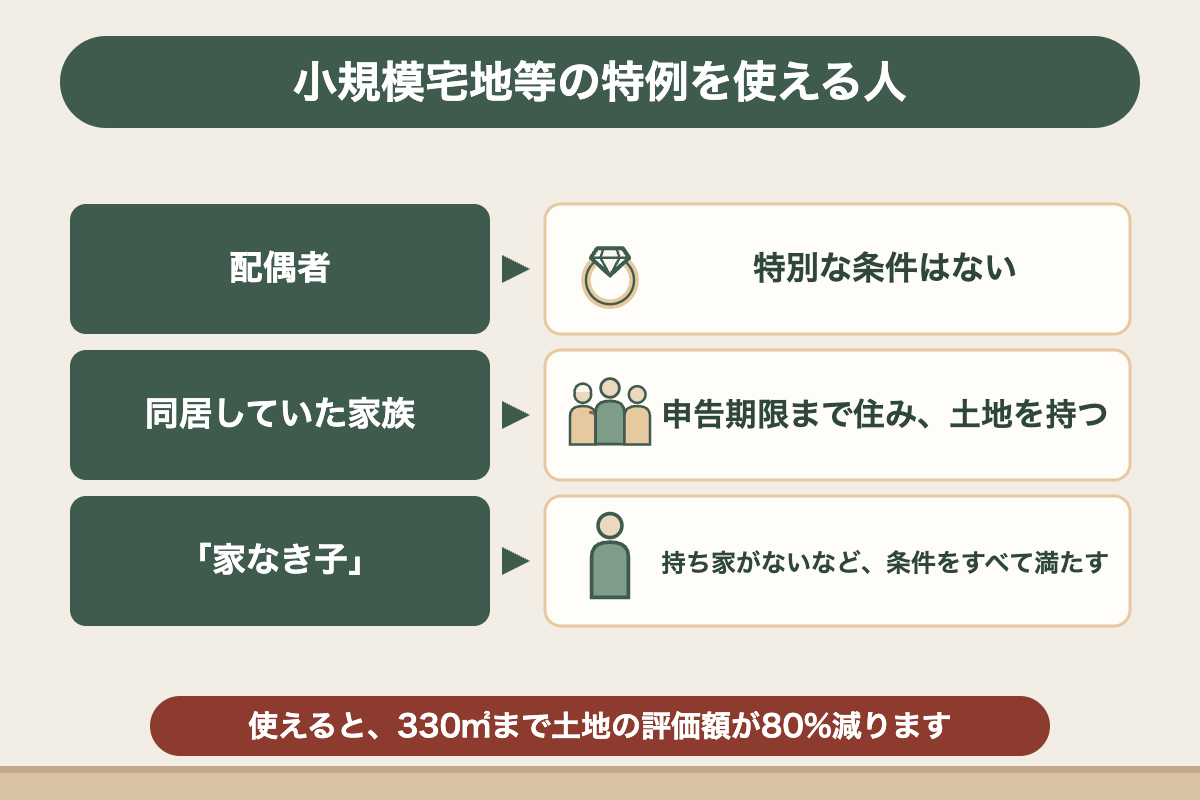
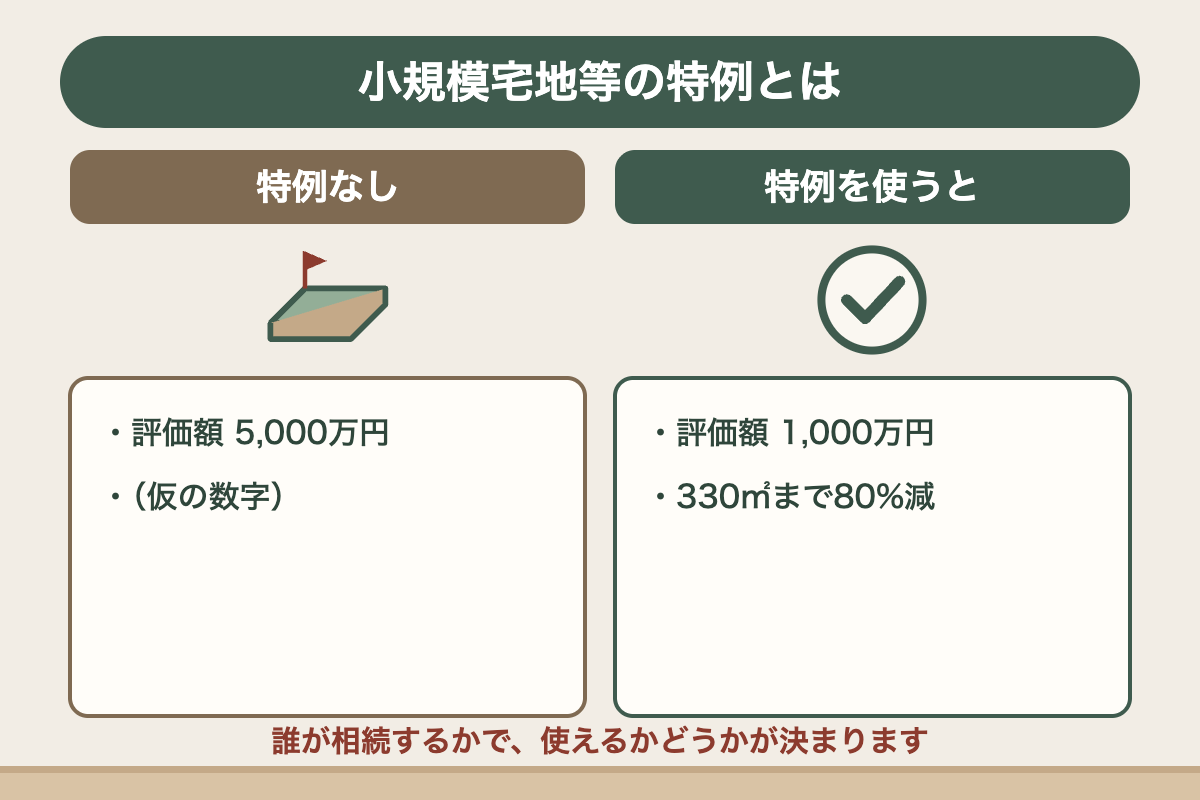
実家の土地を誰が相続するかで、特例を使えるかが決まります。配偶者か同居していた家族なら使いやすく、別に暮らす子どもは条件をすべて満たす必要があります。使えれば330㎡までの評価額が80%減るので、申告の前に必ず確かめましょう。
亡くなった親が住んでいた実家の土地(宅地)について、国税庁の説明では、特例を使える人と主な条件は次のとおりです[2]。
| 実家の土地を相続する人 | 主な条件 |
|---|---|
| 配偶者(例:父が亡くなり、母が相続) | 特別な条件はない[2] |
| 親と同じ家に住んでいた家族 | 亡くなる直前から申告期限まで住み続け、申告期限まで土地を持っている[2] |
| 上のどちらでもない家族(いわゆる「家なき子」) | 親に配偶者がいない、親と同居していた相続人がいない、相続前3年以内に自分や配偶者などの持ち家に住んだことがない、などの条件をすべて満たし、申告期限まで土地を持っている[2] |
特例を使えると、330㎡までの部分について、土地の評価額が80%減ります[2]。
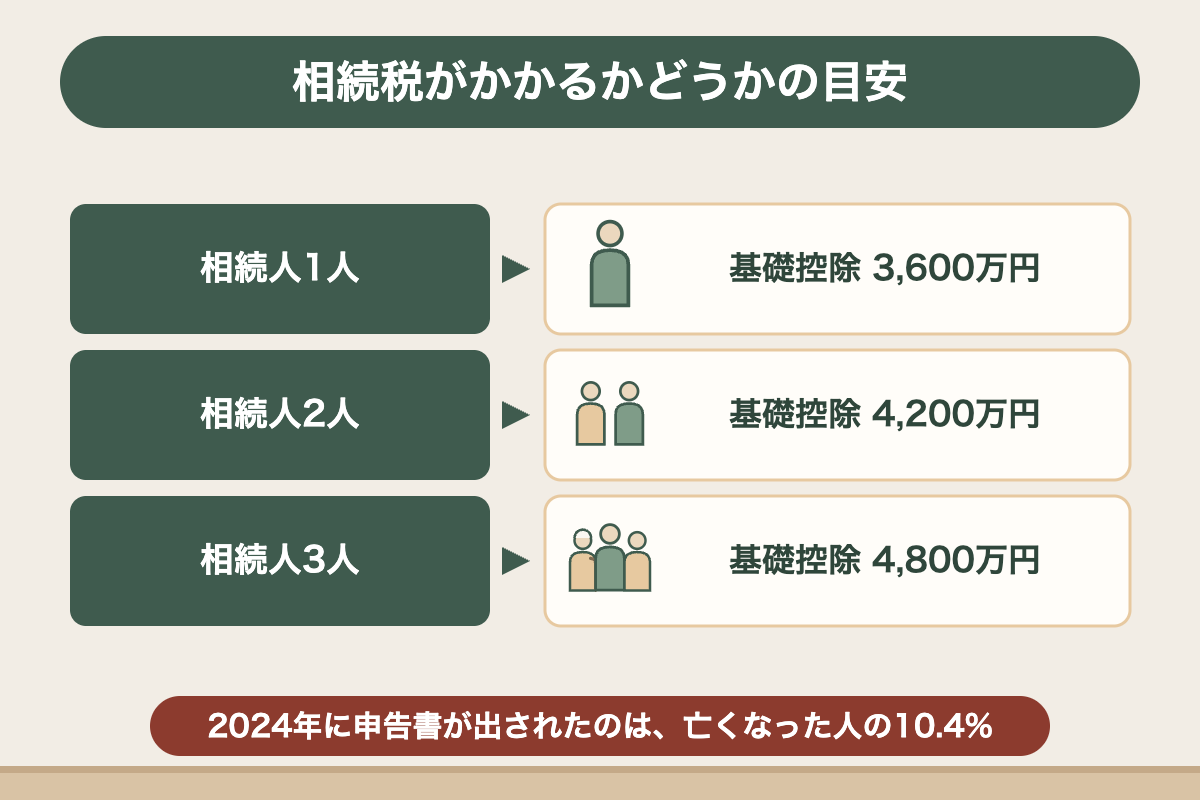
まず、相続税がかかる家かどうかを確かめましょう。
基礎控除の計算と、実際に申告している人の割合をご紹介します。
相続税は、正味の遺産額が基礎控除額を超える場合にかかります[3]。
基礎控除額は「3,000万円+600万円×法定相続人の数」です[4]。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
法定相続人の数は、相続を放棄した人がいても、放棄がなかったものとして数えます[4]。
国税庁によると、2024年に亡くなった人は160万5,378人で、そのうち相続税の申告書が出されたのは16万6,730人、割合は10.4%でした[1]。
多くの家では相続税はかかりませんが、都市部に実家がある場合などは、土地の評価額が大きく、基礎控除を超えることもあります。
小規模宅地等の特例は、実家の土地の評価額を大きく下げられる仕組みです。
どれだけ減るのかと、誰が相続すると使えるのかを順に見ていきます。
亡くなった人が住んでいた土地(特定居住用宅地等)は、330㎡までの部分について、相続税を計算するときの評価額を80%減らせます[2]。
たとえば、評価額が5,000万円の実家の土地(330㎡以内)なら、特例を使うと評価額は1,000万円として計算します(計算のための仮の数字)。
特例は、土地を相続する人ごとに条件があります[2]。
配偶者が相続する場合
配偶者には、特別な条件はありません[2]。
親と同じ家に住んでいた子どもが相続する場合
亡くなる直前から相続税の申告期限まで、その家に住み続け、申告期限まで土地を持っている必要があります[2]。
親と同居していなかった子どもが相続する場合(いわゆる「家なき子」)
次の条件をすべて満たす必要があります[2]。
自分の持ち家に住んでいる子どもは、この条件に当てはまりません。
賃貸住宅に住んでいる兄弟がいる場合は、誰が実家の土地を相続するかで、特例を使えるかが変わることがあります。
介護の現場では、親が施設に入った後、実家をそのままにしている家族は少なくありませんでした。
そのまま親が亡くなった場合、実家は「親が住んでいた家」に当たるのか、と心配する方もいると思います。
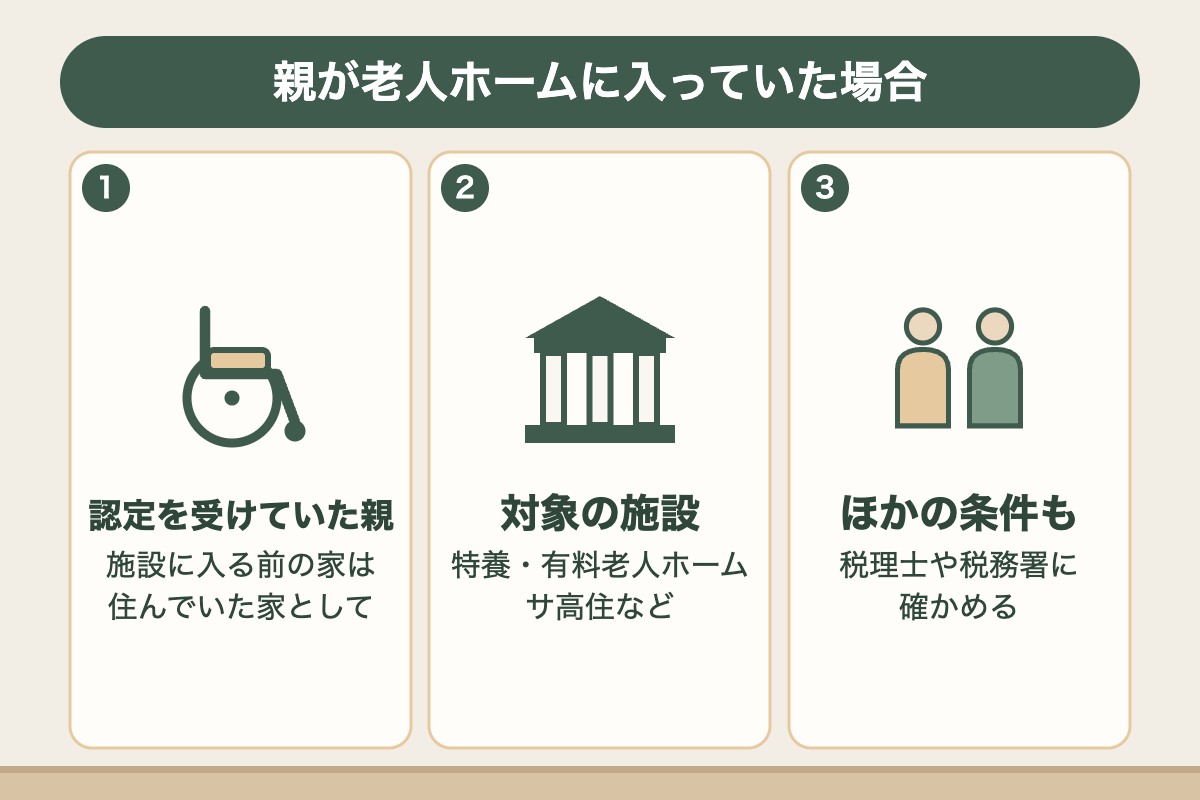
国税庁の説明では、要介護認定または要支援認定を受けていた親が、特別養護老人ホーム、有料老人ホーム、介護老人保健施設、サービス付き高齢者向け住宅などに入っていた場合、入る前に住んでいた家は、住んでいた家として扱われます[2]。
ただし、ほかの条件もあるため、親が施設に入る前の暮らしや、空き家にしていた間の使い方などは、税理士や税務署に確かめていただくと安心です。
施設に入った親の家を売る場合の考え方は、「施設に入った親の家を売るとき」でご紹介しています。
特例を使うには、期限までに申告書を出す必要があります。
申告の期限、申告書の出し方、売る時期の注意をまとめました。
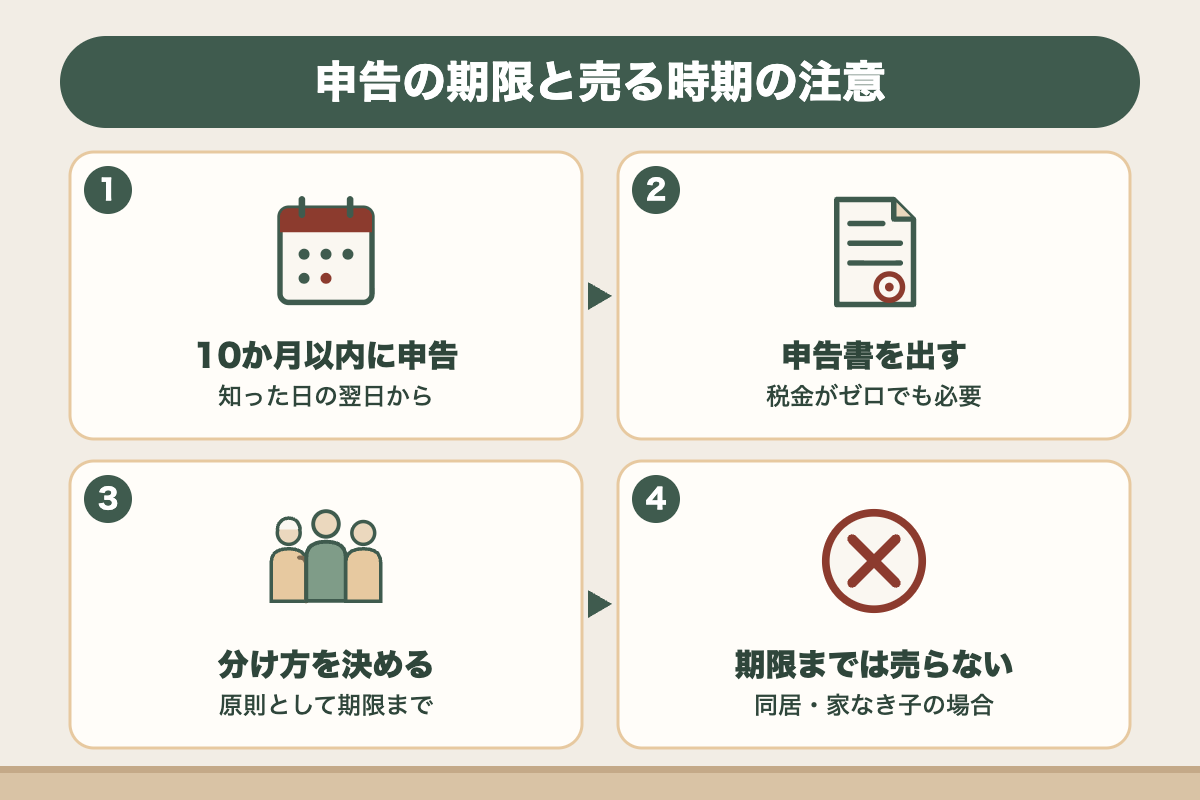
相続税の申告と納税の期限は、亡くなったことを知った日(通常は亡くなった日)の翌日から10か月以内です[3]。
特例を使うには、相続税の申告書に適用を受けることを書き、計算の明細書や遺産分割協議書の写しなどを付けて出します[2]。
特例を使った結果、相続税がかからなくなる場合も、特例を使うには申告書を出す必要があります。
相続人が2人以上いる場合は、特例を使う土地の選び方について全員が同意し、原則として申告期限までに遺産の分け方が決まっていることが必要です[2][5]。
申告期限までに分けられなかった場合でも、期限から3年以内に分けたときなどは、特例を使える場合があります[5]。
兄弟での分け方は、「実家の相続を兄弟で分けるとき」でご紹介しています。
同居の家族や「家なき子」が特例を使う場合は、申告期限まで土地を持っていることが条件です[2]。
申告期限より前に売ると、特例が使えなくなることがあります。
実家を売る予定がある場合は、相続税の特例と、売るときの税金の特例(相続した空き家の3,000万円控除など)の両方を考えて、売る時期を決めると安心です。
売るときの税金は、「相続した実家を売るときの税金」でご紹介しています。
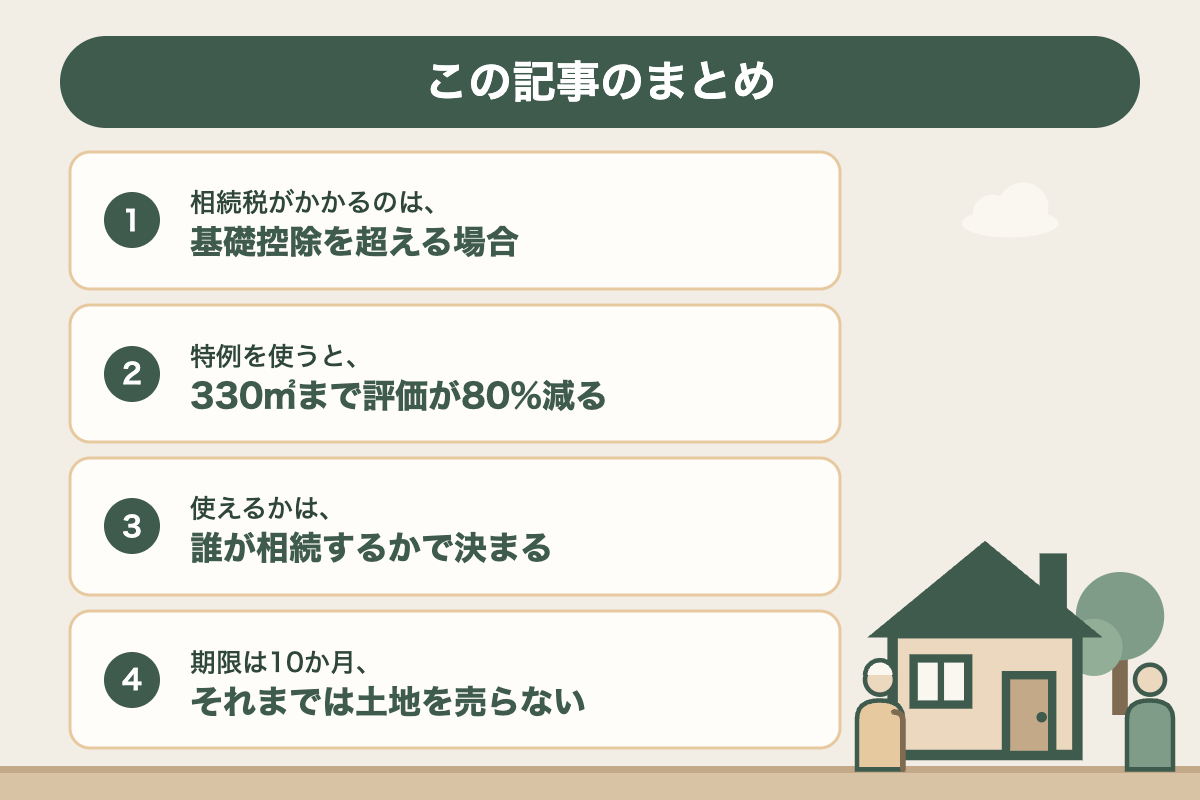
正味の遺産額が基礎控除額(3,000万円+600万円×法定相続人の数)を超えなければ、相続税はかかりません[3][4]。
2024年に亡くなった人のうち、相続税の申告書が出されたのは10.4%でした[1]。
親と同居していなかった子どもが使うには、相続開始前3年以内に自分や配偶者などの持ち家に住んだことがない、などの条件があります[2]。
持ち家に住んでいる場合は、この条件に当てはまりません。
要介護認定などを受けていた親が老人ホームなどに入っていた場合、入る前に住んでいた家は、住んでいた家として扱われます[2]。
ほかの条件もあるので、税理士や税務署に確かめていただくと安心です。
特例を使うには、申告書に適用を受けることを書いて出す必要があります[2]。
申告期限は、亡くなったことを知った日の翌日から10か月以内です[3]。
次は、相続した実家を売るときの税金について、くわしく見ていきましょう。
私は、税の専門家ではありません。この記事の説明は、2026年10月17日に確認した国税庁の資料(令和8年4月1日現在の法令等)をもとにしています。税制は改正されることがあります。実際に特例が使えるか、相続税がいくらになるかは、税理士または税務署に確かめていただくと安心です。