生前整理とは|親に切り出す言い方と一緒に進める順番
のき
実家じまいの段取り
親が認知症になったら、銀行のお金を下ろせなくなると聞いた。
離れて暮らす親のもの忘れが気になって、生活費や介護の費用をどうするか心配になっている方も多いと思います。
最初にお伝えしたいのは、親が元気なうちに、年金の受け取り口座と引き落とし口座をそろえて、銀行の代理人の仕組みを使えるようにしておくことが、いちばん手軽な備えになるということです。
全国銀行協会の考え方では、本人の判断能力が落ちた後は、成年後見制度を使うよう促すのが一般的です[1]。
家族による払い出しに応じるのは、極めて限られた場合とされています[1]。
この記事では、私(のき)が確かめた銀行の考え方と公的な制度を、元気なうちにできること、判断能力が落ちた後にできることに分けて整理しています。
読み終えるころには、親と何を話して、どの手続きから始めればいいかが見えてくると思います。
目次
1 先に結論:元気なうちに口座をまとめて代理人を届け出る
2 親の判断能力が落ちると口座はどうなるか
2-1 銀行は本人のための支払いかを慎重に確かめる
2-2 認知症の高齢者は65歳以上の約8人に1人
2-3 親のキャッシュカードを家族が使うのは避ける
3 元気なうちにできる備え
3-1 年金の受け取り口座と引き落とし口座をそろえる
3-2 代理人カード:元気なうちに家族を代理人として届け出る
3-3 予約型の代理人:認知症になった後に使える仕組み
3-4 もう一段の備え:任意後見と信託
4 すでに判断能力が落ちているとき
4-1 成年後見を申し立てる
4-2 社会福祉協議会の日常生活自立支援事業
4-3 銀行に事情を相談する
5 家族で話し合うときのポイント
6 よくある質問
7 まとめ
8 出典
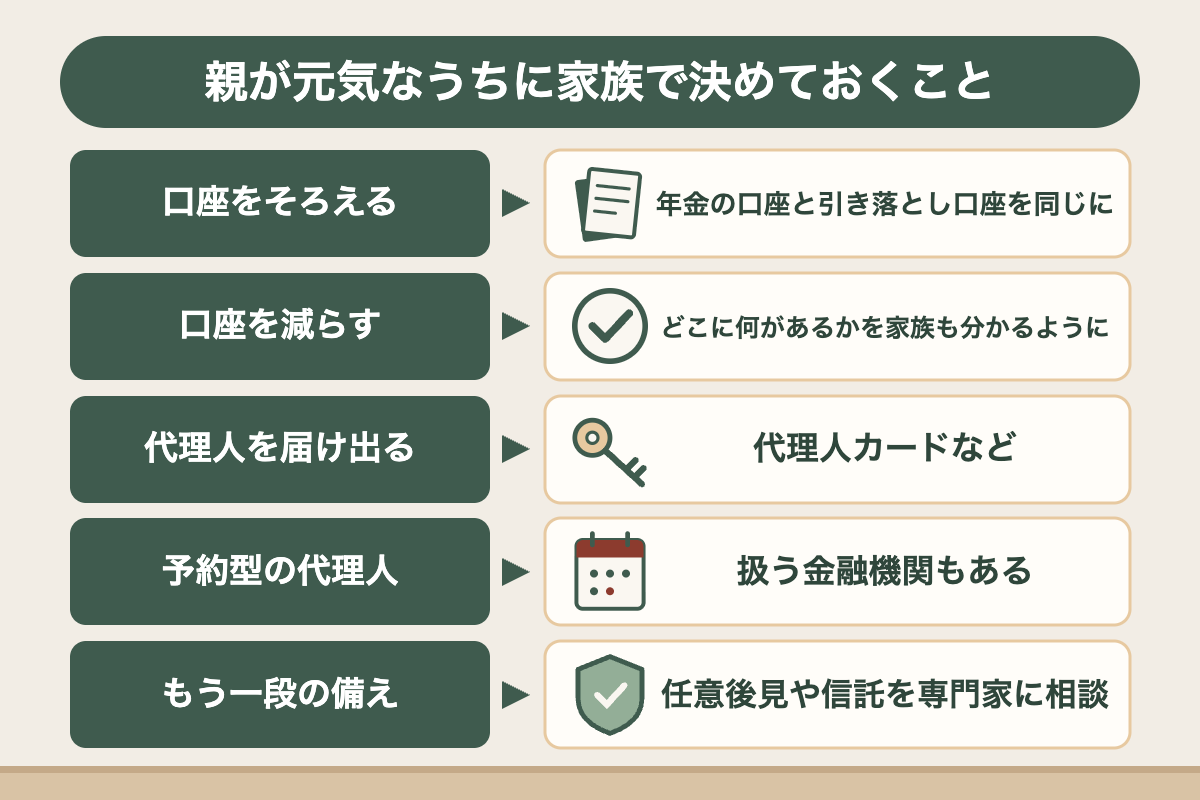
親が元気なうちに、年金と引き落としの口座をまとめ、銀行に家族を代理人として届け出ておきましょう。もう一段の備えとして、任意後見や信託を専門家に相談する方法もあります。
| やること | 内容 |
|---|---|
| 口座をそろえる | 年金が入る口座と、公共料金・施設の利用料などが引き落とされる口座を同じにする |
| 口座を減らす | 使っていない口座を整理し、どこに何があるかを家族が分かるようにしておく |
| 代理人を届け出る | 親が銀行に家族を代理人として届け出る(代理人カードなど)[1][2] |
| 予約型の代理人 | 認知症になった後に代理人が取引できるよう、元気なうちに申し込む仕組みを扱う金融機関もある[3] |
| もう一段の備え | 任意後見や信託を、専門家に相談して検討する[4][5] |
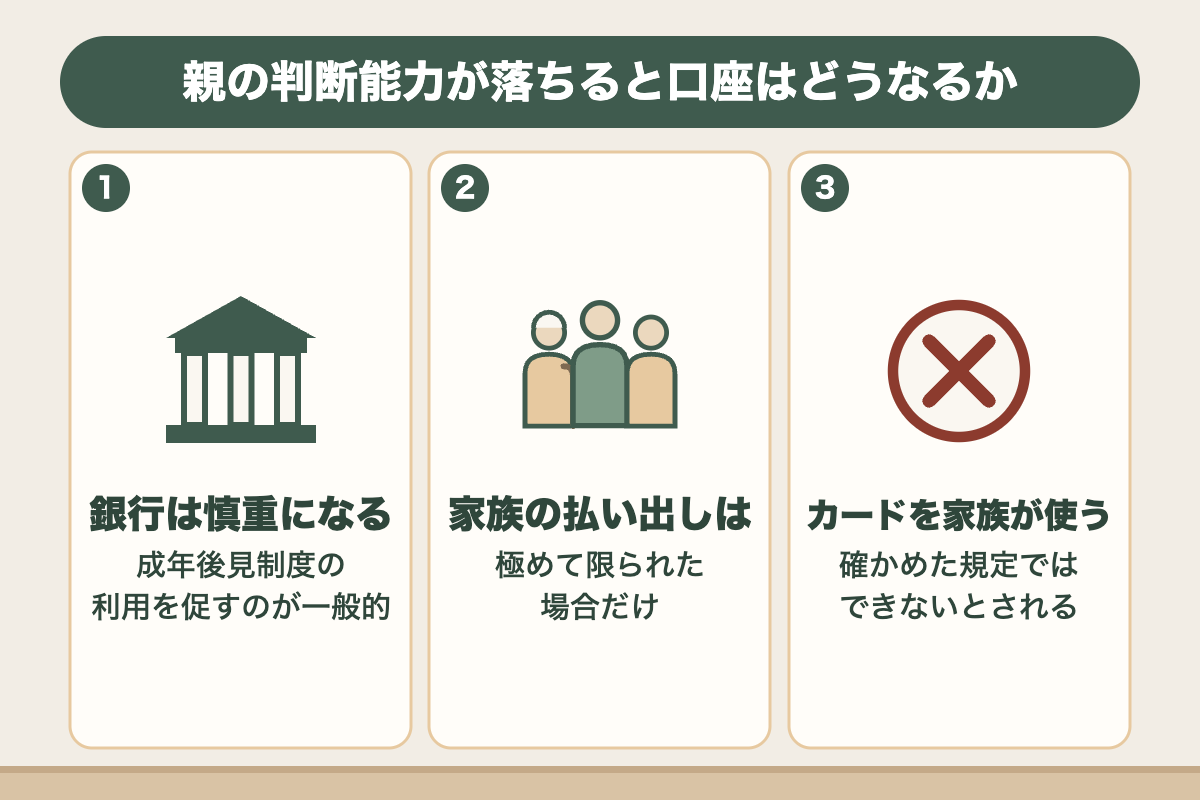
親の判断能力が落ちると、銀行は取引を慎重にします。
銀行の考え方と認知症の人の数、家族がキャッシュカードを使うときの注意をご紹介します。
「口座凍結」は法律の言葉ではありません。
この記事では、銀行が本人の判断能力に不安を感じて、取引を慎重にしたり止めたりする状態を、分かりやすく「口座凍結」と呼びます。
全国銀行協会は2021年2月に、判断能力が落ちたお客さまとの取引についての考え方をまとめています[1]。
それによると、銀行は本人の財産を守るために、親族に成年後見制度などの利用を促すのが一般的です[1]。
手続きが終わるまでの間にどうしても取引が必要なときは、本人のための費用の支払いであることを確かめたうえで対応するのが望ましい、としています[1]。
成年後見を使っていない場合に、家族からの払い出しに応じることもあります[1]。
ただしそれは、本人が支払っていたはずの医療費を家族が代わりに払う場合など、本人の利益に合うことが明らかなときに限られ、「極めて限定的」な対応とされています[1]。
成年後見人が選ばれた後は、家族からの払い出しの依頼には応じず、成年後見人からの依頼を求めることになります[1]。
金融庁が2026年8月に示した資料でも、この考え方が、判断能力が落ちたお客さまへの銀行の対応の参考として取り上げられています[6]。
窓口で判断能力の低下がうかがえるときに、できる限り親族に連絡をとっている事例も紹介されています[6]。
厚生労働省が示した推計では、2025年の認知症の高齢者は471.6万人で、65歳以上の12.9%です[7]。
このほかに、軽度認知障害(MCI)の高齢者が564.3万人と推計されています[7]。
親の口座の備えは、特別な家だけの話ではありません。
親のキャッシュカードと暗証番号を家族が預かって使う、という話を聞くことがあります。
確かめた銀行のキャッシュカード規定では、カードを他人に貸したり使わせたりすることはできない、と定めていました[8]。
同じ規定には、本人が届け出れば代理人用のカードを出す仕組みもあります[8]。
家族がお金を出し入れする必要があるなら、次の章でご紹介する銀行の代理人の仕組みを使うと安心です。
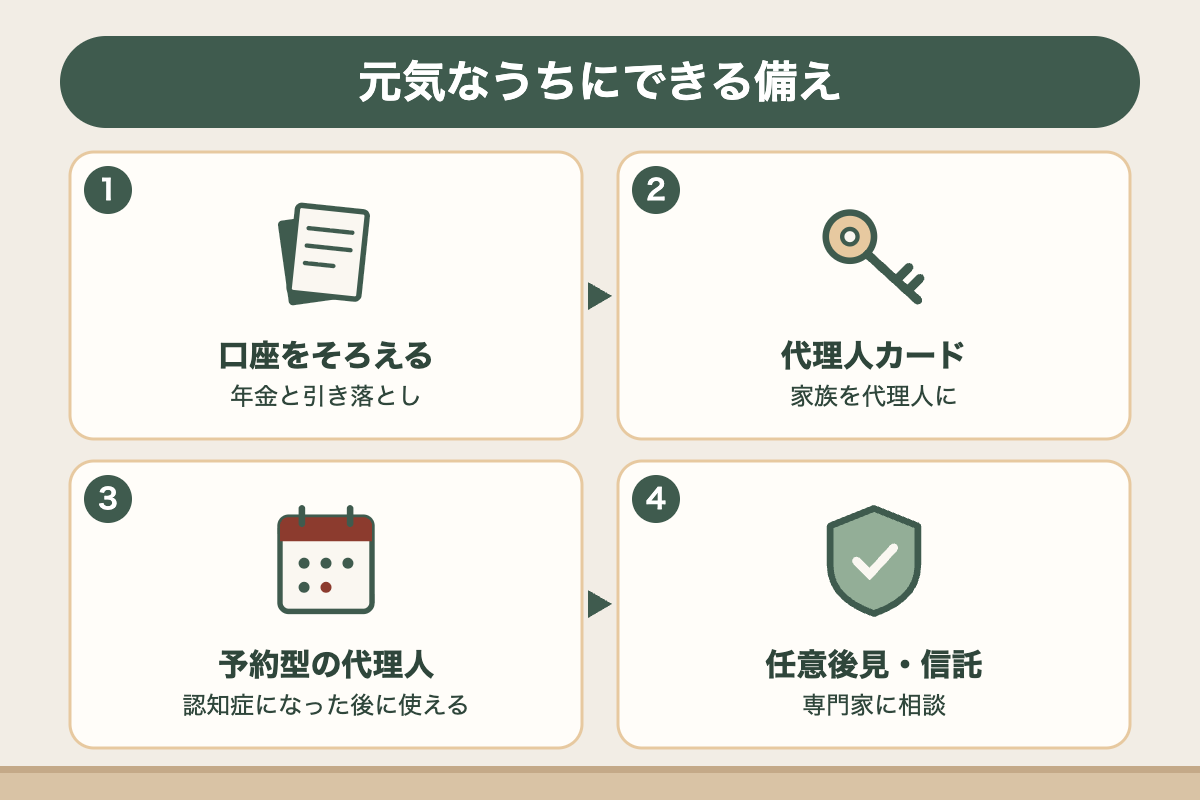
親が元気なうちなら、口座のことで備えられることがいくつもあります。
口座をそろえる、代理人を届け出る、予約型の代理人、任意後見と信託の順に見ていきます。
年金が入る口座と、公共料金や施設の利用料が引き落とされる口座が別々だと、お金の流れが見えにくくなります。
同じ口座にそろえておけば、家族が通帳を見るだけで、入るお金と出るお金を確かめやすくなります。
年金の受け取り口座を変えるときは、「年金受給権者 受取機関変更届」を年金事務所などに出します[9]。
年金の記録のフリガナと、口座名義人のフリガナが違うと、振り込みができません[9]。
手続きは、次の年金の支払日の1か月以上前までに済ませるよう案内されています[9]。
新しい口座への最初の入金を確かめるまで、前の口座は解約しないようにしてください[9]。
私自身も、家族が困らないように、使う銀行とクレジットカードをそれぞれ一つにまとめ、引き落とし口座もそろえました。
口座の数が少ないほど、家族が確かめる場所も少なくて済みます。
親が元気なうちに、家族を代理人として銀行に届け出ておく方法があります。
全国銀行協会の考え方でも、本人から家族に代理権が与えられ、銀行が代理人の届出を受けていれば、その代理人と取引できるとしています[1]。
代理人カードは、その代表的な仕組みです。
たとえばある銀行では、本人と生計をともにする親族1名を代理人にでき、申し込みは口座の名義人本人が行います[2]。
代理人は、代理人用のカードで、預け入れ・払い戻し・振り込みなどができます[2]。
代理人になれる人の範囲や、本人の判断能力が落ちた後も使えるかは、銀行ごとに違います。親が使っている銀行で確かめてみてください。
金融機関によっては、親が元気なうちに代理人を予約しておき、認知症になった後に代理人が取引を始められる仕組みもあります。
確かめた信用金庫の例では、次のような決まりでした[3]。
| 項目 | 内容(確かめた信用金庫の例) |
|---|---|
| 申し込み | 本人と代理人がそろって窓口へ行く。本人と代理人が内容を理解できるかを確かめる |
| 代理人になれる人 | 配偶者か、二親等以内の血族のうち1名 |
| 代理人が取引を始めるとき | 本人が認知症になった後、所定の診断書を出す |
| 始めた後 | 本人は自分で取引できなくなる |
| 手数料 | 無料 |
申し込みには、本人が内容を理解できることが必要です[3]。
判断能力が落ちてからでは申し込めないので、早めに話し合っておくと安心です。
口座だけでなく、家や施設の契約などもまとめて頼みたい場合は、任意後見や信託という方法があります。
任意後見は、親が元気なうちに、将来判断能力が不十分になったときの財産の管理などを、信頼できる人に頼んでおく契約です[4]。
契約は公正証書で結び、判断能力が不十分になった後、家庭裁判所が任意後見監督人を選んだ時から効力が生じます[4]。
信託は、親が信頼できる家族などと契約して財産を託し、決めた目的に沿って管理してもらう仕組みです[5]。
どちらも、親に判断能力があるうちでなければ結べません。
どちらが合うかは、公証役場や司法書士・弁護士に相談して決めていただくと安心です。
実家を売る場面での使い方は、「施設に入った親の家を売るとき」でご紹介しています。
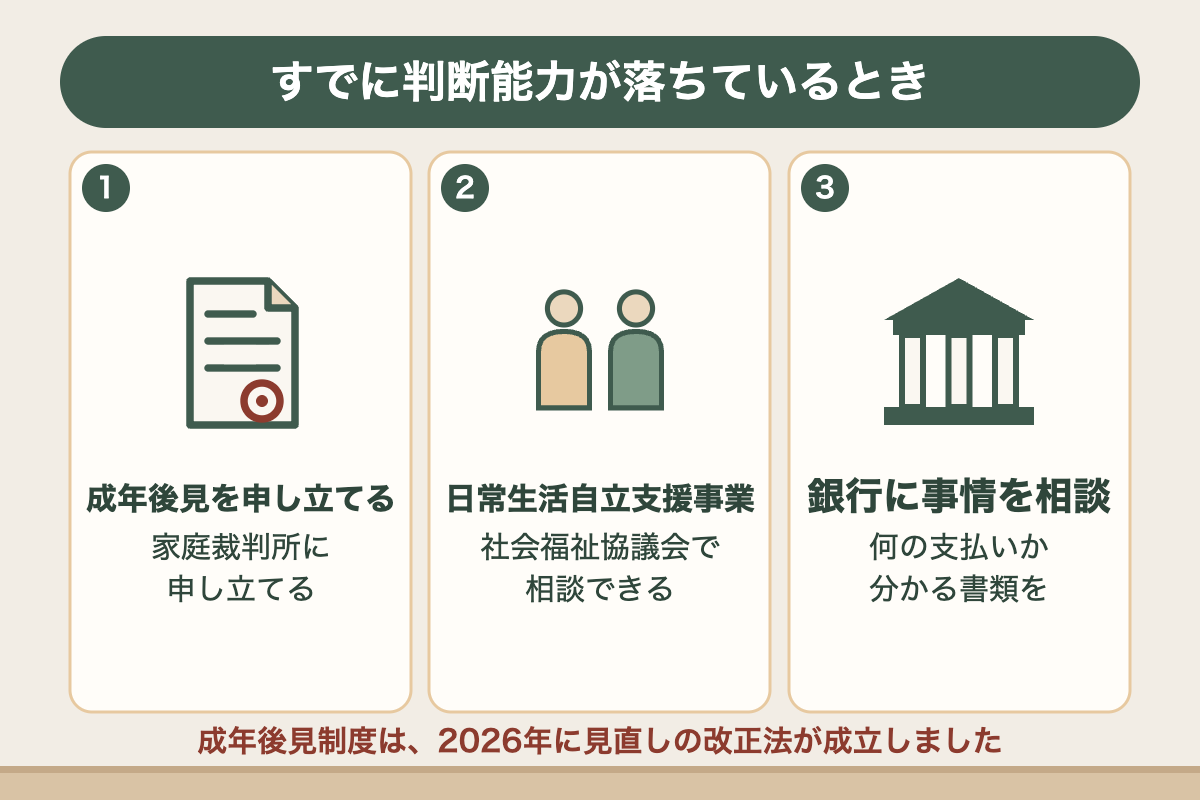
すでに判断能力が落ちている場合でも、方法はあります。
成年後見の申し立て、社会福祉協議会の支援、銀行への相談をまとめました。
親の判断能力が落ちてからでは、代理人の届出や任意後見の契約はできません。
その場合は、家庭裁判所に成年後見の開始を申し立てることになります。
申し立てるのは本人、配偶者、四親等内の親族などで、本人の住所地の家庭裁判所に申し立てます[10]。
申立手数料・登記手数料の収入印紙や郵便切手のほか、鑑定が必要な場合は鑑定費用がかかります[10]。
申し立てる前に、次の点を知っておくと安心です。
成年後見制度は、2026年6月に見直しの改正法が成立し、6月24日に公布されました[15]。
今の「後見」「保佐」は「補助」にまとめられ、本人に必要な範囲で使えるようになります[15]。
必要がなくなったと家庭裁判所が認めれば、制度の利用を終えられるようにもなります[16]。
始まるのは公布から2年6か月以内の、政令で決める日です[15]。2026年10月16日に確認した時点では、具体的な日付はまだ示されていません[15]。
それまでは、今の制度で手続きをします。
判断能力に不安がある人の暮らしを手伝う仕組みとして、社会福祉協議会の「日常生活自立支援事業」があります[17]。
生活支援員が、福祉サービスの利用の手続きや、預金の払い戻し・預け入れなど、日々の生活費の管理を手伝います[17]。
利用するには、本人がこの事業の契約の内容を判断できることが必要です[17]。判断能力が大きく落ちてからでは、使えないことがあります。
利用料は実施する社会福祉協議会が決め、相談は市区町村の社会福祉協議会で受け付けています[17]。
医療費や介護費の支払いが迫っているときは、まず親の口座がある銀行に事情を話してみてください。
全国銀行協会の考え方のとおり、本人のための支払いであることが確かめられれば、限られた範囲で対応してもらえることがあります[1]。
急な病気やけがで本人が意思を示せない場合について、全国銀行協会は2022年5月にも考え方をまとめています[18]。
成年後見制度を案内するのが原則としたうえで、手続きに時間がかかるため、人道的な観点から払い出しに応じることも考えられるとしています[18]。
その場合も、診断書の写しなどで本人の状態を確かめる、医療費や施設の入居費など本人のための支払いに限る、金額や回数に上限を設ける、本人の口座から支払い先へ直接払う、といった形が挙げられています[18]。
相談するときは、請求書など、何の支払いかが分かる書類を用意しておくと話が進めやすくなります。
介護の現場で高齢の方と家族に関わってきた中で、家族が困っていたことで多かったのは、次のようなことです。
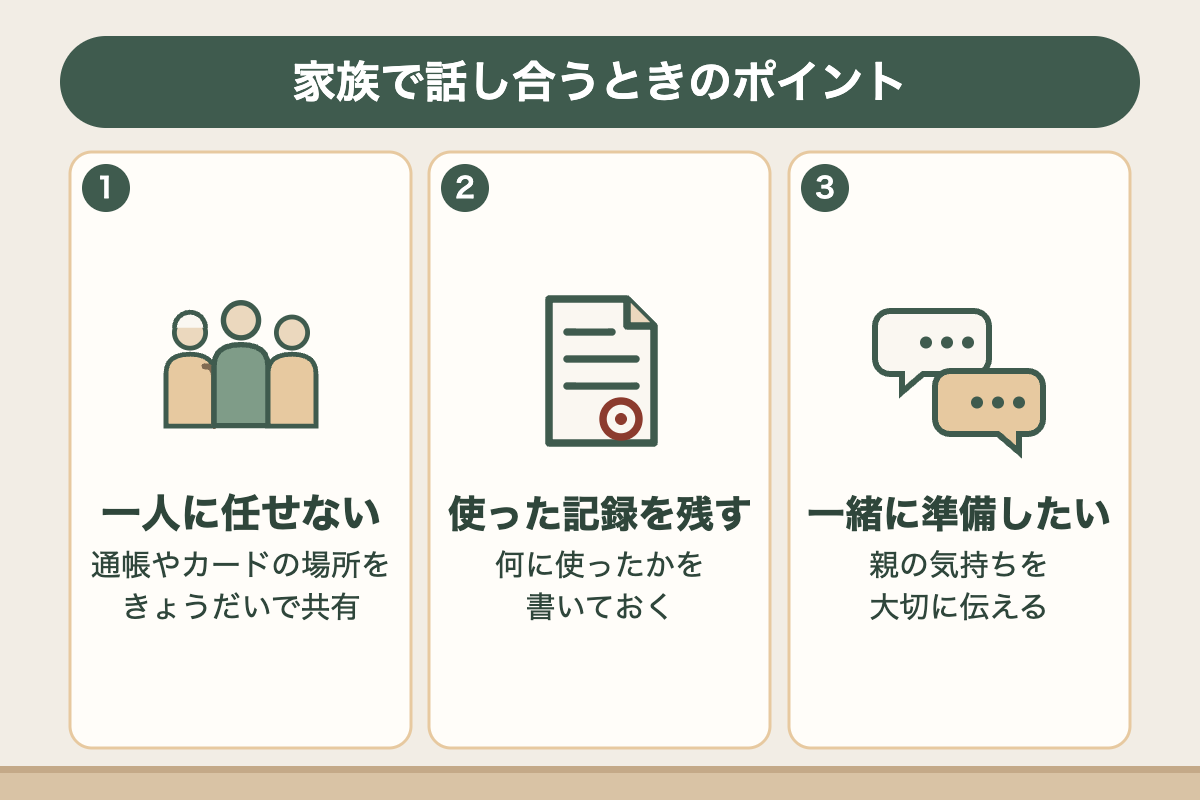
保険証や衣類がどこにあるか分からない。きょうだいで連携がうまく取れず、特定の子どもだけが対応している。遠方に住んでいて、何度も通えない。
お金の管理も同じで、通帳やカードの場所、どの口座から何が引き落とされているかを、一人だけが知っている状態は、負担が偏りがちです。
親のお金を家族が扱うときは、何に使ったかを記録して、きょうだいとも共有しておくと、後で疑いや争いになりにくくなります。
本人の気持ちも大切です。
人に頼っている立場だと、自分の意見を言いにくいと話す方もいました。
「お金を管理させて」ではなく、「いざというときに困らないように、一緒に準備したい」と伝えるところから始めてみてください。
親に切り出す言い方は、「生前整理とは」でもご紹介しています。
ネット銀行やサブスクの整理は、「デジタル遺品の整理」でご紹介しています。
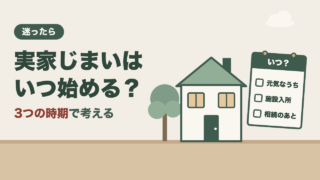
銀行が本人の判断能力に不安を感じた場合、成年後見制度などの利用を促すのが一般的です[1]。
いつ、どこまで取引が止まるかは、銀行や状況によって違います。
銀行ごとに違います。
認知症になった後に代理人が取引を始められる「予約型」の仕組みを扱う金融機関もあります[3]。
親が使っている銀行で、判断能力が落ちた後の扱いを確かめておくと安心です。
変えるときは、「年金受給権者 受取機関変更届」を年金事務所などに出します[9]。
年金の記録と口座名義人のフリガナが同じである必要があります[9]。
子が親に代わって届を出せるかは、日本年金機構の案内では確かめられませんでした。年金事務所に確かめてみてください。
親が自分で手続きできるうちに済ませておくと安心です。
家庭裁判所が選ぶため、希望した人が選ばれるとは限りません[12]。
2025年に選ばれた成年後見人などのうち、親族は16.4%でした[11]。
違う場面の話です。この記事は、親が生きていて、判断能力が落ちた場合を扱っています。
亡くなった後は、遺産分割の前でも、相続人が一人で一定の額まで預金の払い戻しを受けられる制度があります[19]。
上限は口座ごとに「亡くなった時の残高×3分の1×その相続人の法定相続分」で、同じ金融機関からは150万円までです[19]。
亡くなった後の手続きの順番は、「実家の相続で最初にやること」でご紹介しています。
次は、実家じまいを始めるタイミングについて、くわしく見ていきましょう。
私は、金融機関の職員でも法律の専門家でもありません。この記事の説明は、2026年10月16日までに確認した全国銀行協会・金融庁・日本年金機構・厚生労働省・法務省・裁判所の資料、法令、金融機関の公開情報をもとにしています。金融機関の代理人の仕組みや条件は、金融機関ごとに違い、変わることがあります。成年後見制度は、改正法の施行に向けて運用が変わります。個別の手続きは、金融機関、家庭裁判所、司法書士・弁護士、社会福祉協議会に確かめていただくと安心です。