実家を売る流れと注意点|相続登記から引き渡し・確定申告まで
のき
実家じまいの段取り
親から相続した実家を売ることにした。
でも、税金がいくらかかるのか見当がつかない。
そんなふうに不安に思っている方も多いと思います。
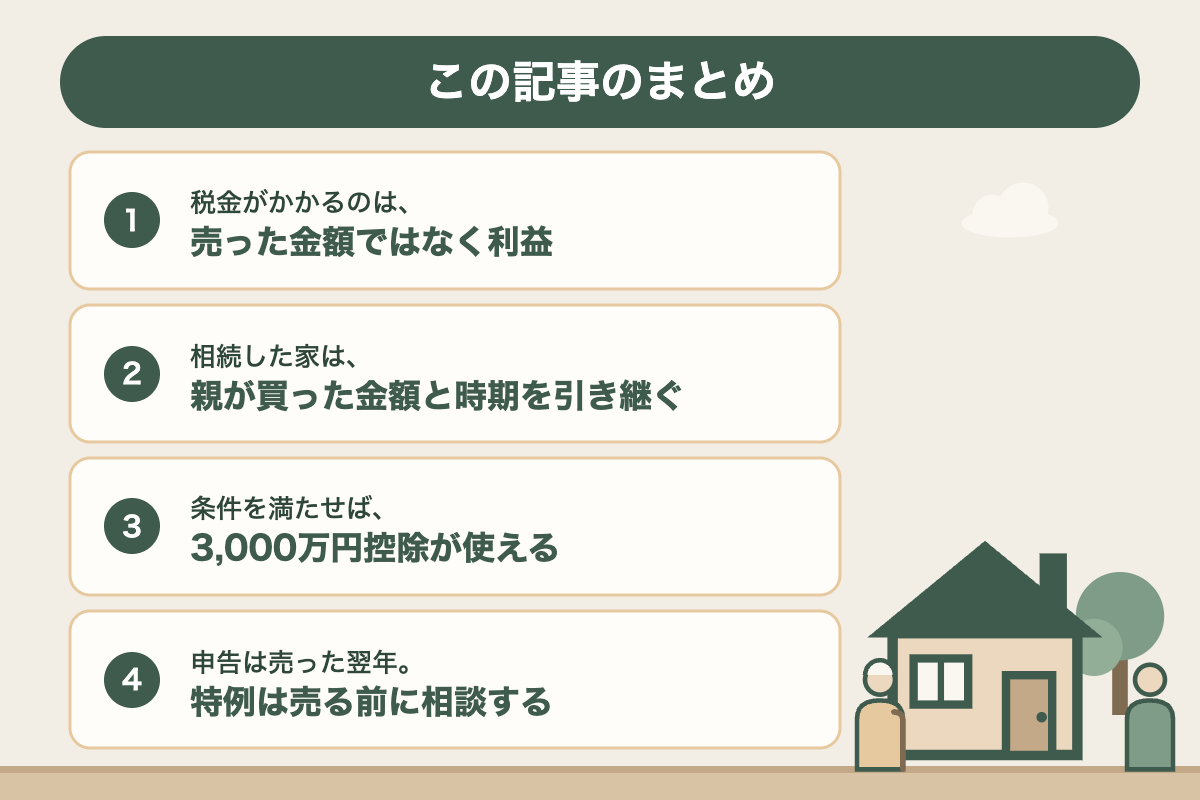
税金がかかるのは、売った金額そのものではなく「利益(譲渡所得)」です[1]。
相続した家では、親が買ったときの金額と時期を引き継いで利益を計算します[2]。
条件を満たせば、利益から最高3,000万円を差し引ける特例もあります[3]。
私(のき)は家を2回売りましたが、相続した家を売った経験はありません。
この記事は、国税庁の説明を読み、要件をそのまま確かめて整理したものです。
読み終えるころには、売る前に確かめておきたいこと(親が買った金額・時期・特例の条件)が分かり、税務署や税理士に聞くことを絞れると思います。
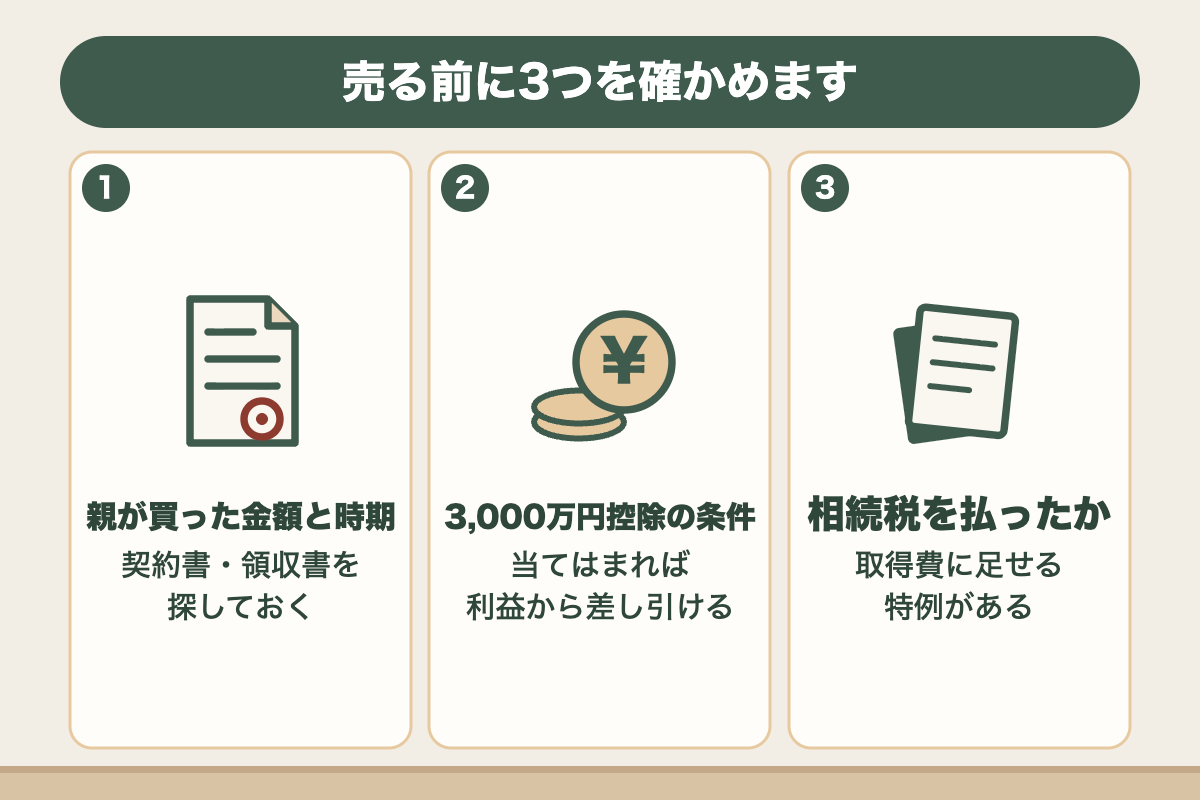
税金の申告は売った翌年ですが、特例が使えるかは売る前の判断で変わります。売る前に、親が買ったときの書類・3,000万円控除の条件・相続税を払ったかの3つを確かめておきましょう。
| # | 確かめること | 理由 |
|---|---|---|
| 1 | 親がいつ、いくらで買ったか(契約書・領収書) | 利益の計算と税率を決める[2] |
| 2 | 3,000万円控除の条件に当てはまるか | 当てはまれば、利益から最高3,000万円を差し引ける[3] |
| 3 | 相続税を払ったか | 払った人は、相続税の一部を取得費に足せる特例がある[4] |
税金は、売った翌年に申告します[5]。
ただ、特例は売る前の判断(壊すか残すか、いつ売るか)で使えるかが変わります。
売る前に、この3つを税務署か税理士に相談しておくと安心です。
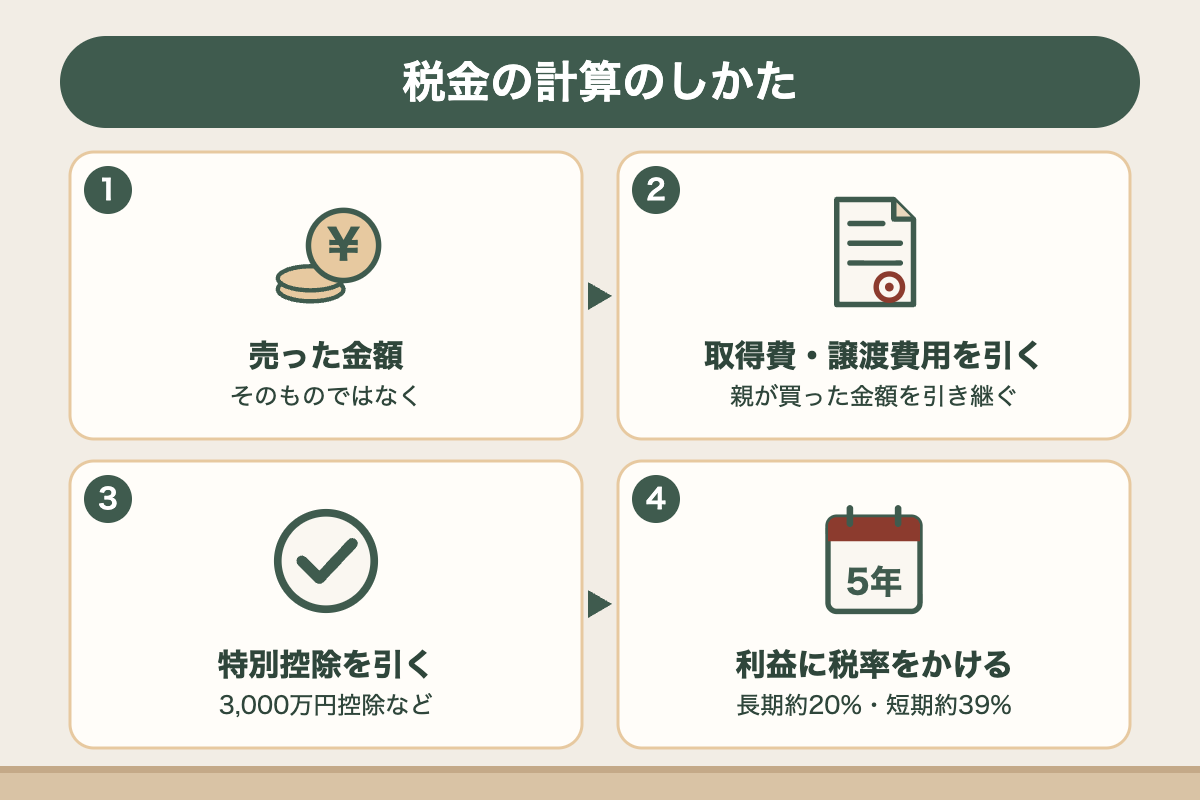
相続した実家を売ったときの税金は、利益に対してかかります。
計算の式と、取得費・所有期間の考え方、税率をご紹介します。
土地や建物を売ったときの利益(譲渡所得)は、次の式で計算します[1]。
売った金額 −(取得費 + 譲渡費用)− 特別控除 = 税金がかかる利益
| 言葉 | 意味 |
|---|---|
| 取得費 | 買ったときの代金や手数料など。建物は、持っていた間の減価償却費を差し引く[1] |
| 譲渡費用 | 売るために直接かかった費用。仲介手数料、測量費、契約書の印紙代、建物を壊して土地を売るときの取壊し費用など[1] |
| 特別控除 | 条件を満たすと差し引ける額。相続した空き家の3,000万円控除など[1][3] |
利益が出なければ、この税金はかかりません。
相続した家の取得費は、亡くなった親がその家を買ったときの代金や手数料などをもとに計算します[2]。
相続人が払った相続登記の費用や不動産取得税も、取得費に含められます[2]。
古い家では、親がいくらで買ったか分からないことがあります。
その場合は、売った金額の5%を取得費にできます(概算取得費)[6]。
ただし、5%にしたときは、相続人が払った登記費用などは足せません[2]。
親の家の売買契約書や領収書が残っていれば、実際の金額をもとに計算できます[2]。
売る前に、実家の書類の中を探してみてください。
相続した家は、親が買った時期をそのまま引き継ぎます[2]。
親が買った日から、売った年の1月1日までが所有期間です[2]。
相続してすぐに売っても、親が長く持っていた家なら「長期」になります。
「相続してから5年以内に売ると税金が高い」とは限りません。
| 区分 | 売った年の1月1日時点の所有期間 | 税率(所得税+住民税) |
|---|---|---|
| 長期 | 5年を超える | 所得税15%+住民税5%[1] |
| 短期 | 5年以下 | 所得税30%+住民税9%[7] |
2047年(令和29年)までは、所得税の2.1%の復興特別所得税もかかります[1][7]。
合わせると、長期は約20.3%、短期は約39.6%です。
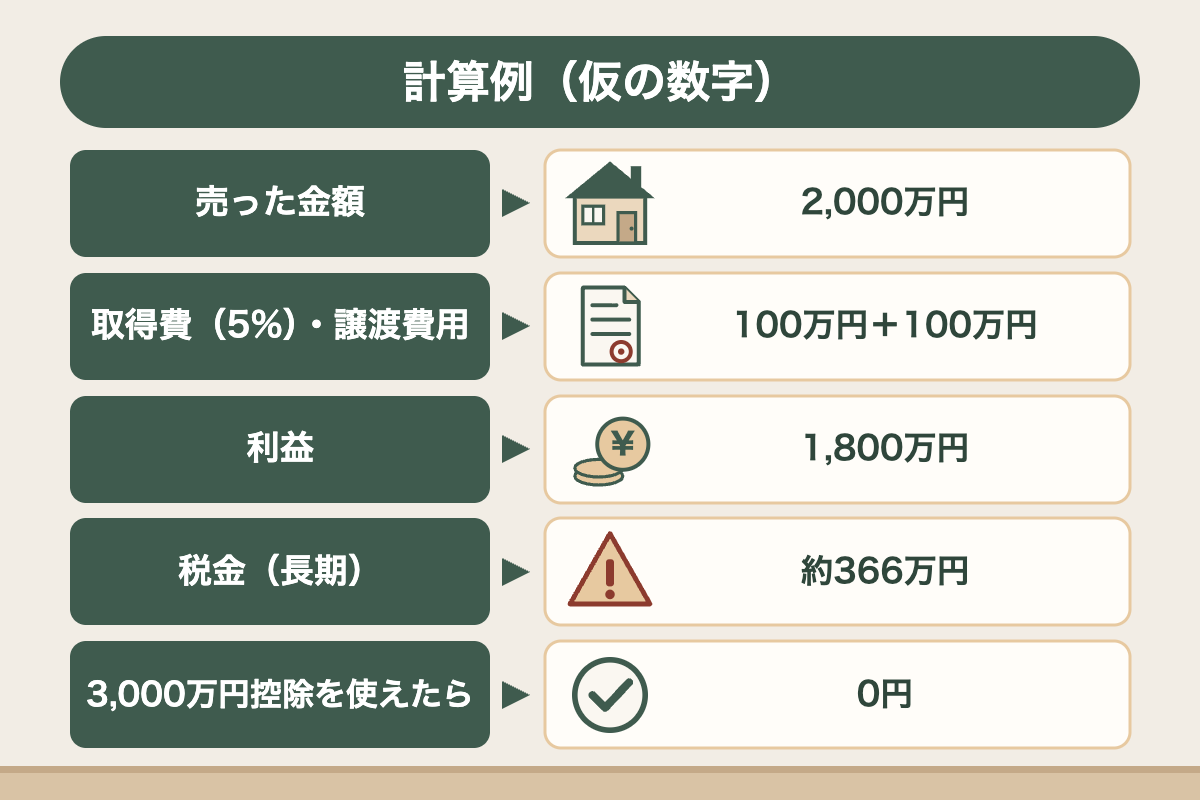
数字は、説明のための仮のものです。実際の税額は、税務署か税理士に確かめてみてください。
親が40年前に買った家を相続し、2,000万円で売ったとします。
親が買った金額は分からず、仲介手数料などの譲渡費用が100万円かかったとします。
| 項目 | 金額 |
|---|---|
| 売った金額 | 2,000万円 |
| 取得費(分からないので5%)[6] | 100万円 |
| 譲渡費用 | 100万円 |
| 利益(譲渡所得) | 1,800万円 |
| 税金(長期・約20.3%)[1] | 約366万円 |
| 3,000万円控除を使えた場合[3] | 0円(利益が3,000万円以下のため) |
取得費が5%のままだと、利益が大きく見えます。
親の購入時の書類が見つかれば、取得費が増え、利益と税金が小さくなることがあります。
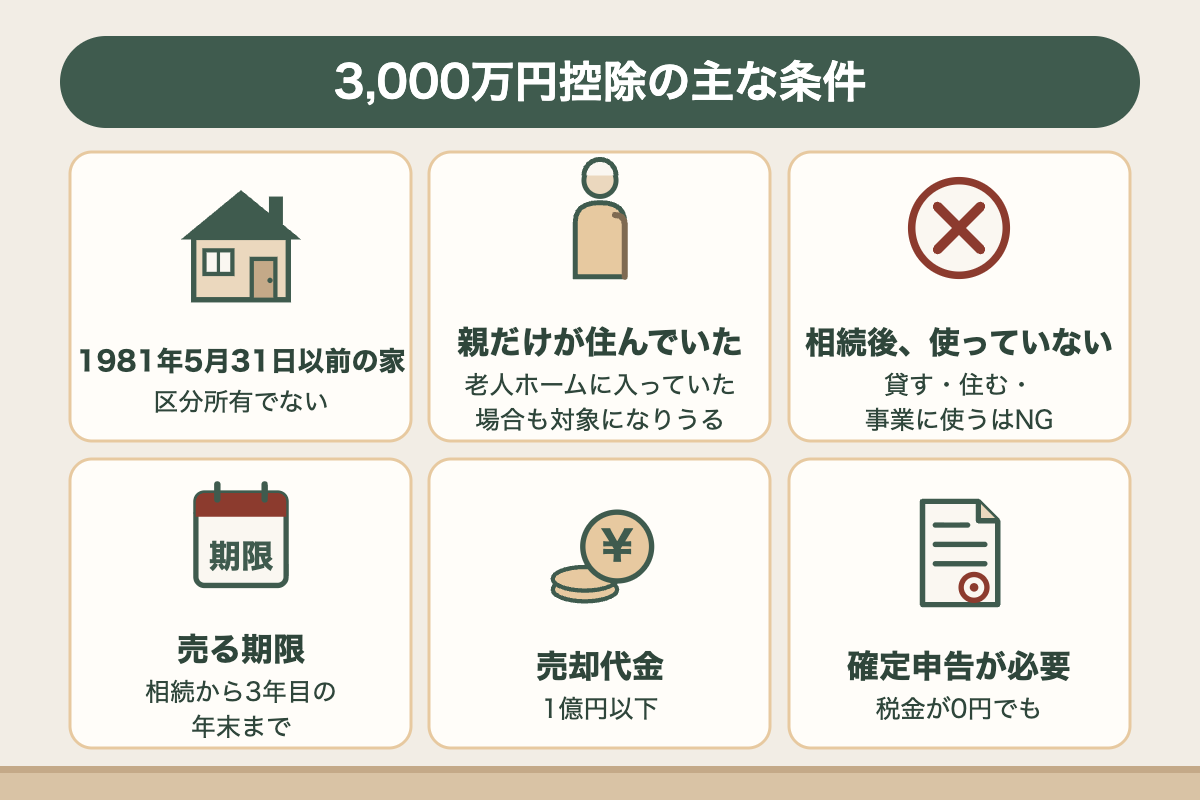
相続した空き家の特例を使うと、利益から最高3,000万円を差し引けます。
主な条件と、親が老人ホームに入っていた場合の扱いを見ていきます。
相続した親の家を売り、条件を満たすと、利益から最高3,000万円を差し引けます[3]。
2024年(令和6年)1月1日以後の売却で、家と土地を相続した人が3人以上なら、2,000万円までです[3]。
主な条件は次のとおりです(2026年10月11日に国税庁の説明で確認。令和8年4月1日現在の法令等)[3]。
| 条件 | 内容 |
|---|---|
| 家 | 1981年(昭和56年)5月31日以前に建てられた、区分所有でない家[3] |
| 住んでいた人 | 亡くなる直前に親が住んでいて、親以外に住んでいた人がいない[3] |
| 使い方 | 相続から売るまで、貸したり住んだり、事業に使ったりしていない[3] |
| 売る期限 | 相続から3年目の年の12月31日まで。特例自体は2027年(令和9年)12月31日までの売却が対象[3] |
| 売却代金 | 1億円以下[3] |
| 売る相手 | 親子・夫婦など特別の関係がある人ではない[3] |
| 申告 | 確定申告が必要。市区町村の「被相続人居住用家屋等確認書」などを添える[3] |
建物は、売る時点で一定の耐震基準を満たすか、取り壊すことが条件です[3]。
2024年1月1日以後の売却では、売った翌年2月15日までに買主が取り壊すか耐震改修する形も認められています[3]。
壊すか残すかの考え方は「空き家は解体すべき?更地か古家付きか」で整理しています。
亡くなる前に親が老人ホームなどに入っていて、家に住んでいなかった場合でも、条件を満たせば対象になります[8]。
主な条件は次のとおりです[8]。
介護の現場では、親が施設に入った後、実家をそのままにしている家族は少なくありませんでした。
施設を出て家に戻ることもあるため、入所してすぐには売らず、片付けはしても様子を見る家族が多くいました。
一方で、要介護度が重く認知症もあって家に戻るのが難しい場合や、子どもの家族と暮らすことが決まっている場合は、早いうちから売る準備を始める家族もいました。
親が生きているうちに売るときは、売るのは親本人です。この節の特例(相続した空き家の特例)とは別の話になります。
様子を見ている間に家を貸したり、家族が住んだりすると、亡くなった後に売るとき、この条件から外れることがあります[8]。
親が施設に入った後の家の使い方は、売るときの税金にも関わります。
施設に入るときの片付けは「親が施設に入るときの実家の片付け」にまとめています。
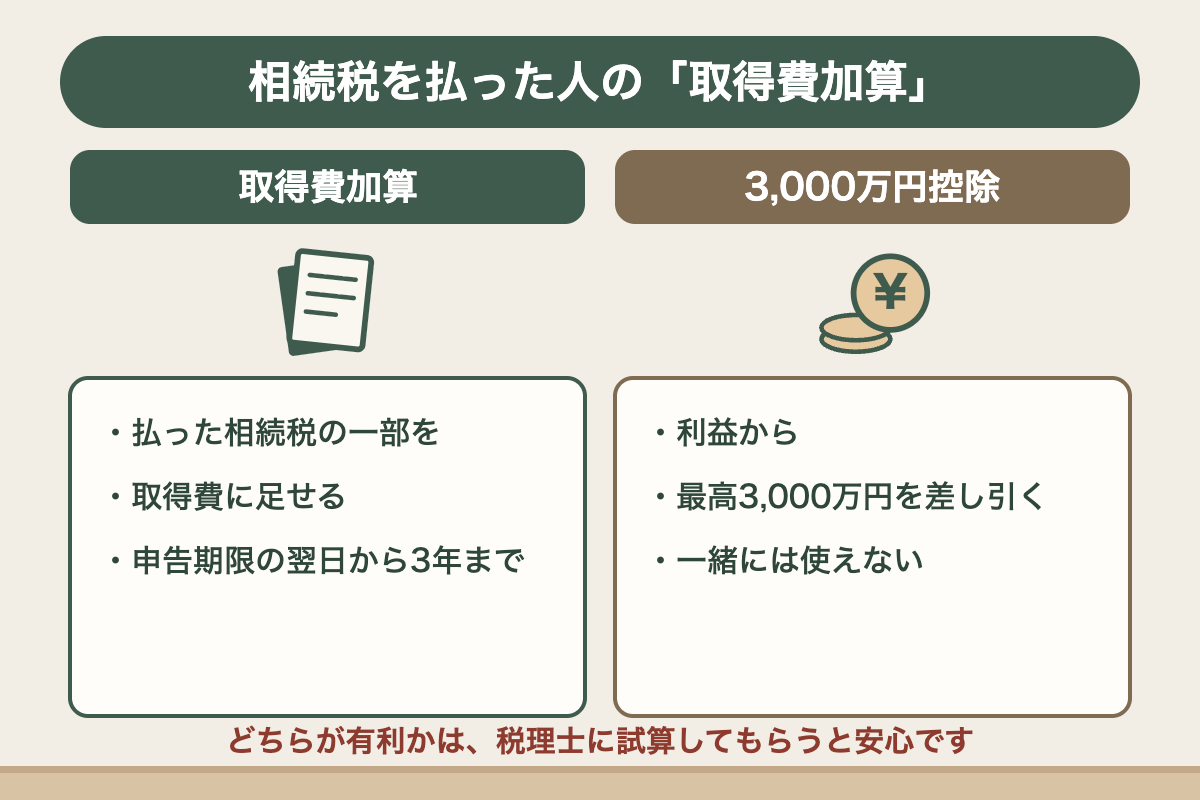
相続税を払った人が、相続した家や土地を一定の期間内に売ると、払った相続税のうち一定の額を取得費に足せます[4]。
期間は、相続の翌日から、相続税の申告期限の翌日以後3年を経過する日までです[4]。
ただし、3,000万円控除とこの特例は、同じ家と土地で一緒には使えません[3]。
どちらが有利かは、利益の額や相続税の額で変わるので、税理士に試算してもらうと安心です。
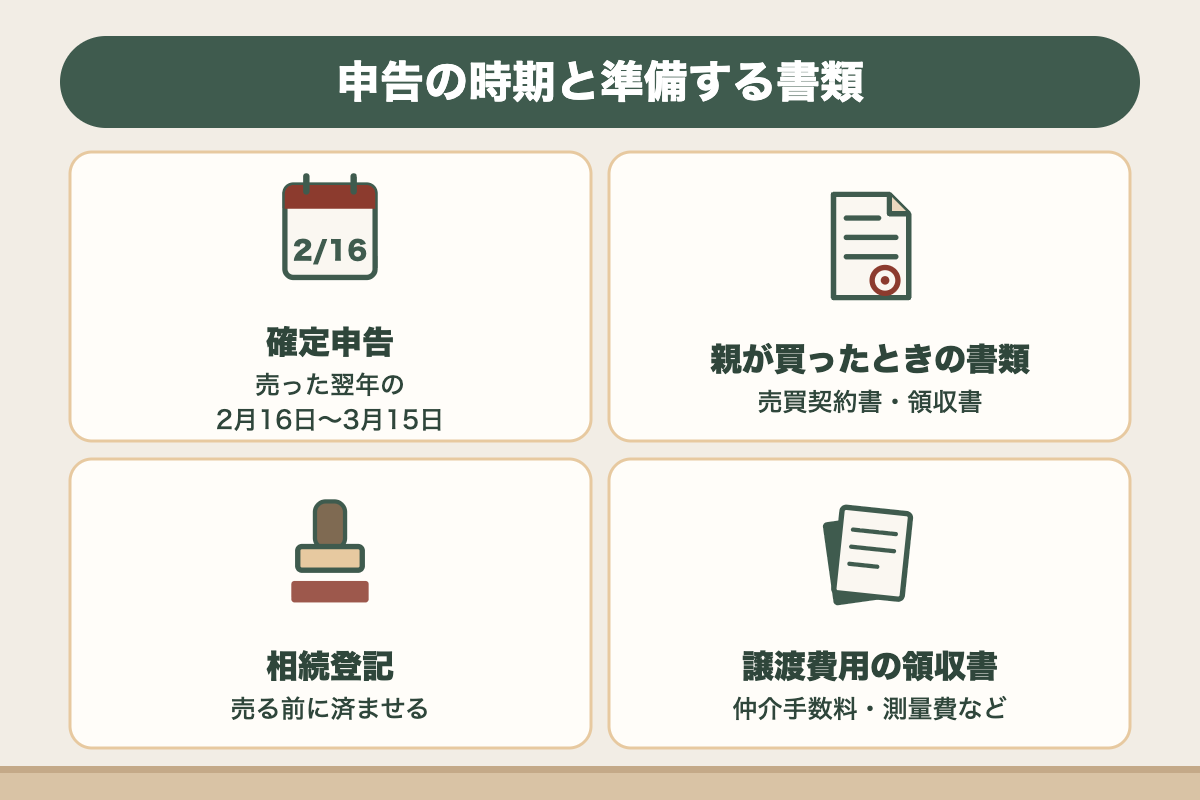
家を売った年の翌年2月16日から3月15日までに、確定申告をします[5]。
売った日は、原則として買主に引き渡した日です。契約の効力が生じた日(一般的には契約した日)にすることもできます[5]。
3,000万円控除は、使うと税金が0円になる場合でも、確定申告が必要です[3]。
売る前から集めておくと慌てずに済む書類は、次のとおりです。
相続登記は、売る前に済ませておく必要があります。
売る流れ全体は、「実家を売る流れと注意点」でまとめています。
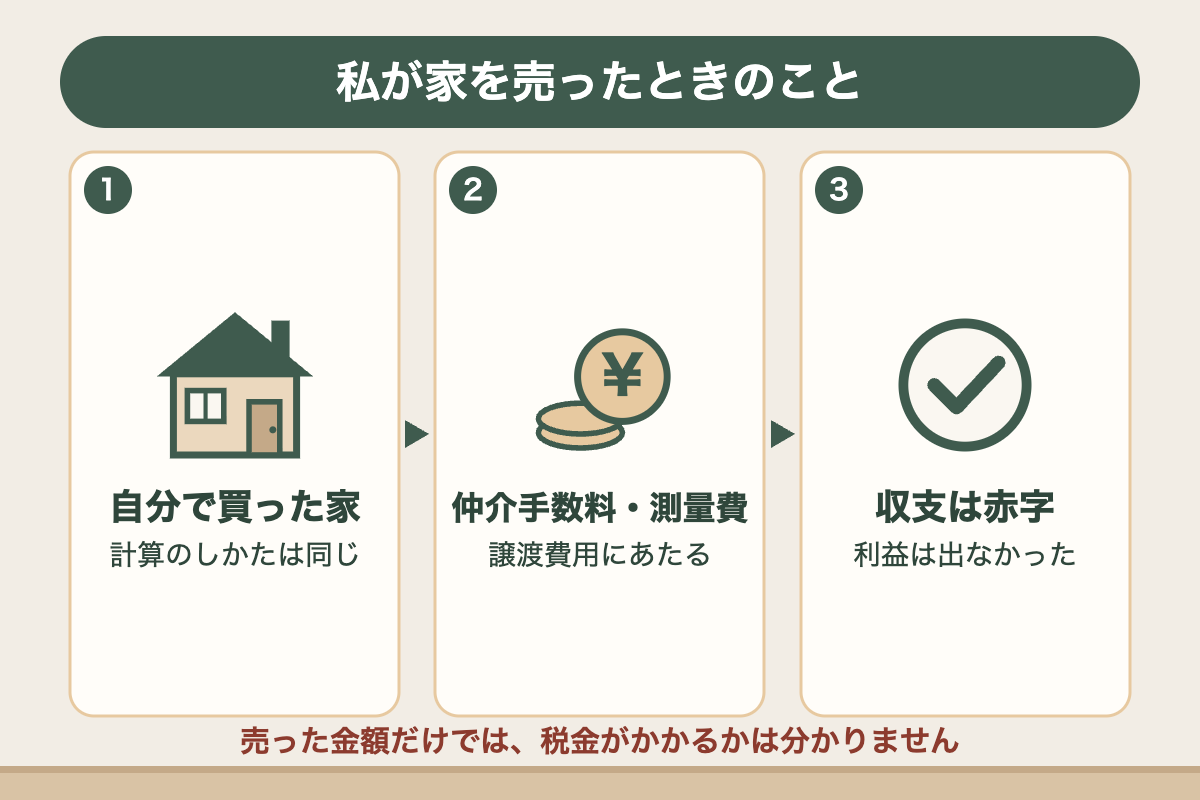
私が売った家は、相続した家ではなく、自分で買った家です。
ただ、利益の計算のしかたは同じです[1]。
私が古い家の建つ土地を売ったときは、仲介手数料や測量費がかかりました。
国税庁の説明では、どちらも譲渡費用にあたる費用です[1]。
この経験から感じたのは、売った金額だけを見ても、税金がかかるかどうかは分からないということです。
取得費と譲渡費用の書類をそろえて、利益を計算してから判断してみてください。
私の売却の収支は、「古家付き土地を売却した記録」でまとめています。
相続したときの相続税(小規模宅地等の特例)は「実家の相続税」で整理しています。
譲渡所得の税金は、利益にかかります[1]。
売った金額から取得費と譲渡費用を引いて利益が出なければ、この税金はかかりません。
ただし、取得費が分からず5%で計算すると、利益が出ることがあります[6]。
相続した家は、親が買った時期を引き継ぎます[2]。
親が買ってから、売った年の1月1日までが5年を超えていれば、長期の税率です[2][1]。
区分所有の登記がされている建物(分譲マンションなど)は、対象外です[3]。
親が生きているうちは、家は親のものです。売るのは親本人になります。
親の判断能力が十分でない場合は、成年後見などの手続きが必要になることがあります。
くわしくは「施設に入った親の家を売るとき」で整理しています。
次は、実家を売る全体の流れについて、くわしく見ていきましょう。
私は、税の専門家ではなく、相続した家を売った経験もありません。税金の説明は、2026年10月11日に確認した国税庁の説明(令和8年4月1日現在の法令等)によります。税額や特例が使えるかは、家・相続・売り方の状況で変わり、税制は改正されます。実際に売る前に、税務署や税理士に確認していただくと安心です。