地中埋設物と契約不適合責任|土地を売る前に売主が知っておくこと
のき
実家じまいの段取り
「家を売っても、そのまま住み続けられるらしい」。
一人暮らしの親から、そんな話を聞いて不安になっている方もいると思います。
リースバックやリバースモーゲージは、住み慣れた家に住みながらお金を受け取れる方法として、勧められることがあります。
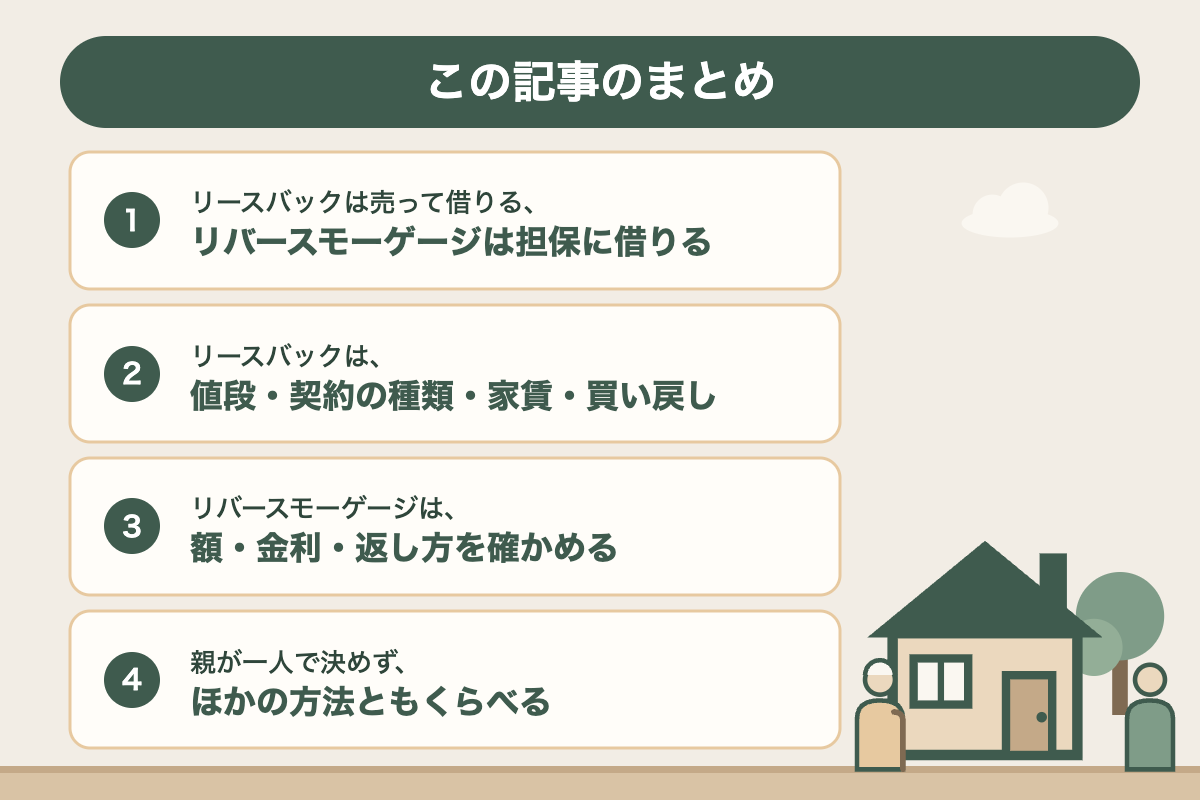
最初にお伝えしたいのは、大切なのは、親が一人で決めないことだということです。
2つの仕組みの違いを知って、家族で条件を確かめ、ふつうに売る・貸すなど、ほかの方法ともくらべてから決めると安心です。
国民生活センターには、リースバックの相談が多く寄せられていて、契約した人の約7割は70歳以上です[1]。
2026年10月からは、国のガイドライン(事業者向けの指針)も施行されました[2]。
この記事では、私(のき)が国の資料と金融機関の公開情報で確かめたことを、家族の立場から整理しています。
読み終えるころには、親と話すときに何を確かめればいいかが見えてくると思います。
目次
1 先に結論:その場で決めず家族でほかの方法と比べる
2 リースバックとリバースモーゲージの違い
2-1 リースバック:家を売って借りて住み続ける
2-2 リバースモーゲージ:家を担保にお金を借りる
2-3 2つの違いを表で比べる
3 リースバックで確かめること
3-1 相談が増えている
3-2 売る値段は周りの相場より低くなりやすい
3-3 住める期間と家賃の合計
3-4 買い戻しとクーリング・オフ
3-5 2026年10月から施行された国のガイドライン
4 リバースモーゲージで確かめること
4-1 借りられる額と金利
4-2 亡くなった後の返し方と相続人の同意
4-3 公的な貸付もある
5 親が一人で決めない 家族が勝手に決めない
5-1 介護の現場で多かったこと
5-2 ほかの方法と比べる
6 断りたいとき・困ったときの相談先
7 よくある質問
8 まとめ
9 出典
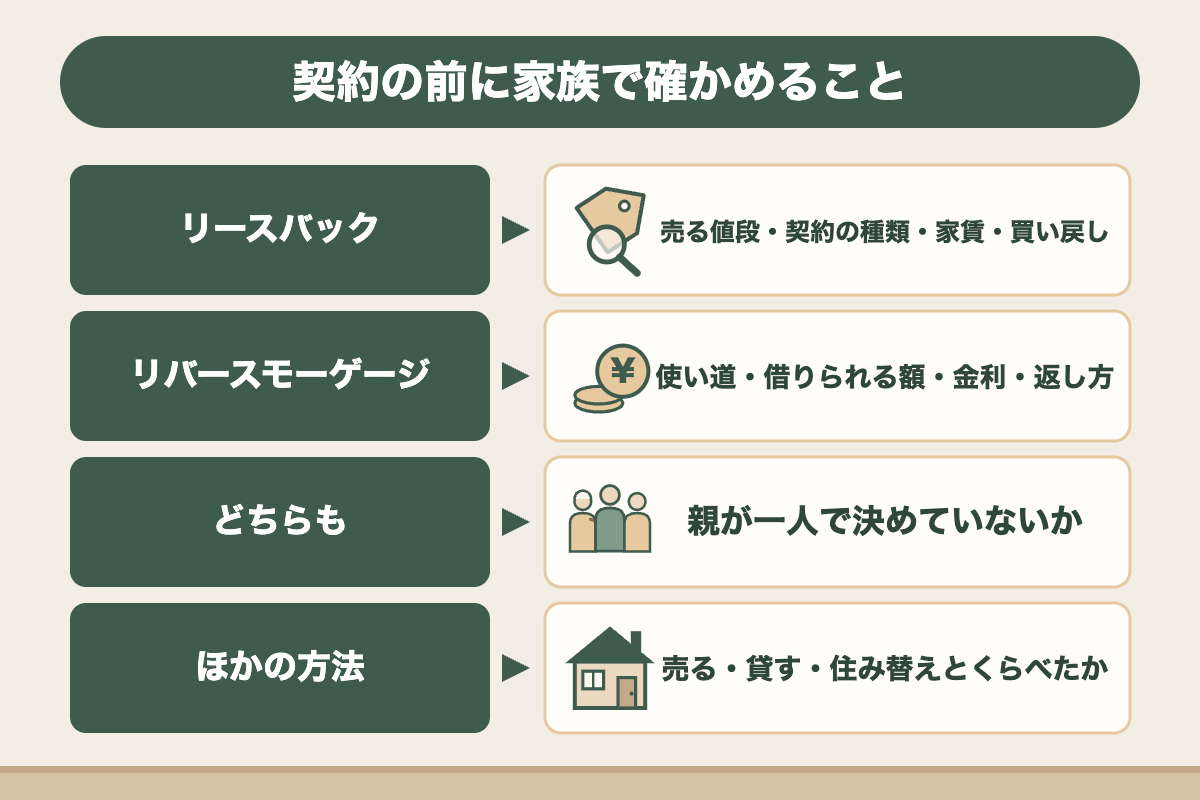
勧められても、その場で契約しないでください。家族で下の点を確かめ、ふつうに売る・貸す・住み替えるといったほかの方法と比べてから決めると安心です。
| 方法 | 確かめること |
|---|---|
| リースバック | 売る値段は周りの相場と比べてどうか。賃貸の契約は定期借家か普通借家か。家賃をいつまで払えるか。買い戻しの条件は契約書にあるか |
| リバースモーゲージ | お金を何に使えるか。借りられる額と金利。亡くなった後、どう返すか(家を売っても足りないとき、相続人が払うか) |
| どちらも | 親が一人で決めていないか。ふつうに売る・貸す・住み替えるなど、ほかの方法と比べたか |
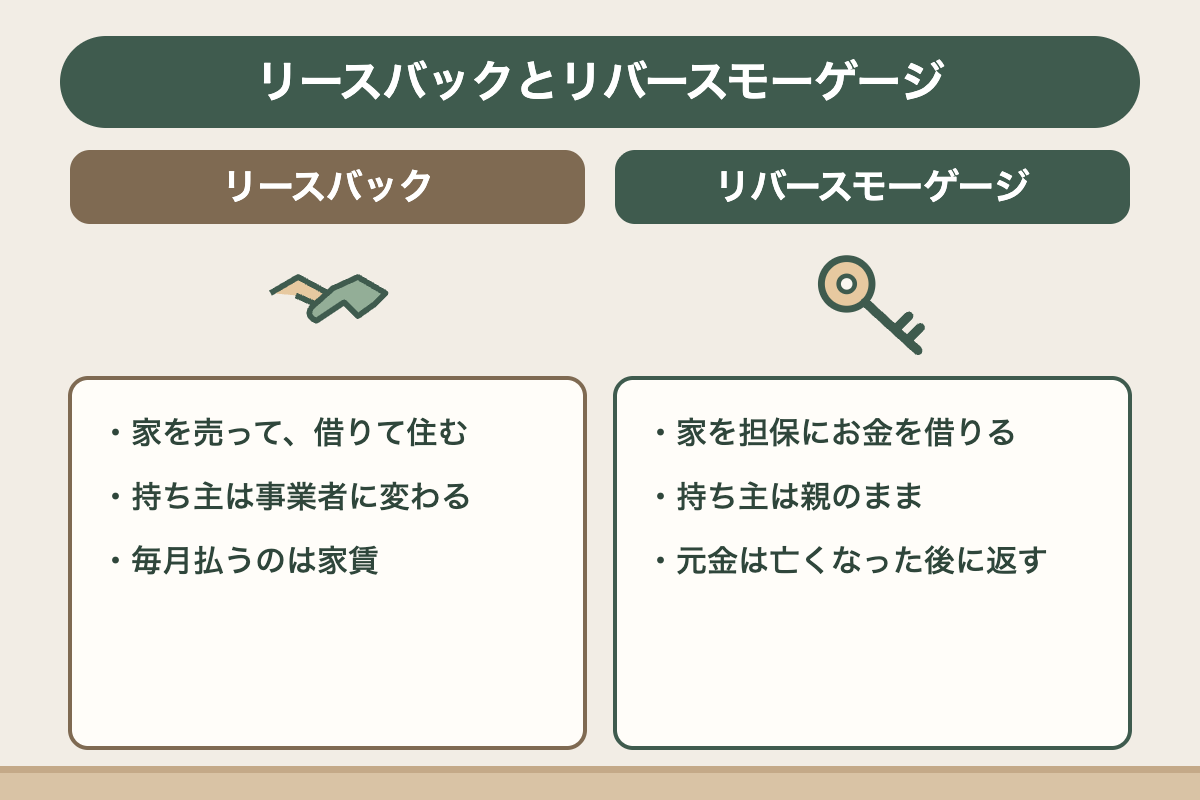
リースバックとリバースモーゲージは、どちらも家に住み続けながらお金を得る仕組みですが、中身は大きく違います。
それぞれの仕組みと違いを、表で比べました。
リースバックは、家を事業者に売ってお金を受け取り、そのまま家賃を払って住み続ける仕組みです[3]。
売った時点で、家の持ち主は事業者に変わります。
親は、自分の家の「借り手」になります。
リバースモーゲージは、家を担保にお金を借りる仕組みです。
持ち主は親のままで、毎月は利息だけを払い、元金は親が亡くなった後に返します[4][5][6]。
返し方は、相続人が手元のお金で返すか、家を売ったお金で返すかです[4]。
ひとくちにリバースモーゲージといっても、商品によって中身が違います。
たとえば、住宅金融支援機構と提携した金融機関が扱う【リ・バース60】は、住宅の購入やリフォームなどのための住宅ローンで、生活資金には使えません[4]。
一方、銀行が独自に扱う商品には、生活資金に使えるものがあります[5][6]。
| 比べる点 | リースバック | リバースモーゲージ |
|---|---|---|
| 家の持ち主 | 事業者に変わる | 親のまま |
| 受け取るお金 | 売った代金 | 借りたお金 |
| 毎月払うもの | 家賃 | 利息(元金は亡くなった後) |
| 住み続けられるか | 賃貸の契約による(定期借家なら期間が来れば終わる) | 持ち主のまま住む。元金を返すのは原則、亡くなった後 |
| 子が家を相続できるか | できない(すでに売っている) | 借りたお金を返せば残せる |
(表は、国民生活センター・住宅金融支援機構・銀行2行の資料をもとに整理[3][4][5][6])
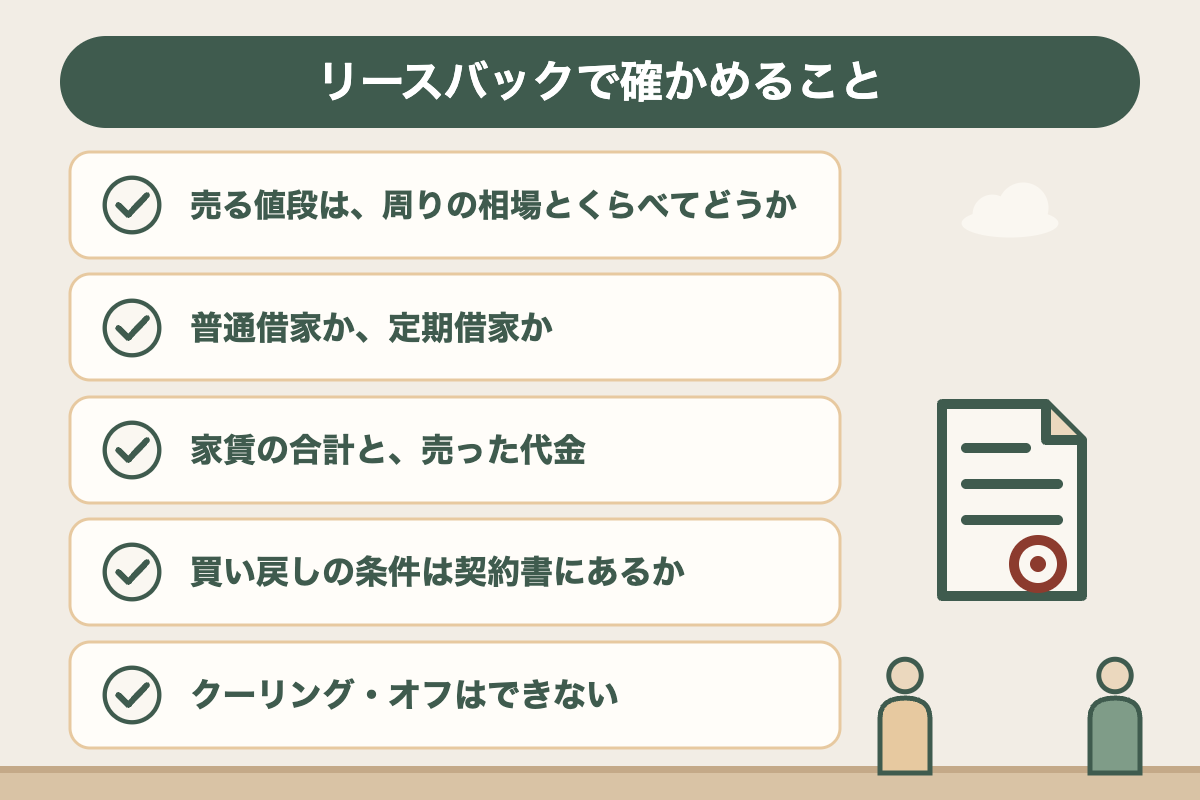
リースバックは、家を売って借りる仕組みなので、売る値段と借りる条件の両方を確かめる必要があります。
相談の状況、値段、住める期間と家賃、買い戻し、国のガイドラインを順に見ていきます。
国民生活センターには、住宅のリースバックの相談が寄せられています。
全国の消費生活センターに寄せられた相談は、2019年度の24件から、2023年度は234件、2024年度は239件に増えました[3]。
相談の例には、長時間の勧誘を受けて契約した、家賃が上がって払えなくなった、というものがあります[1]。
認知症の父が、相場よりとても安い値段で売っていた例もあります[1]。
国土交通省が2024年12月〜2025年1月に行った事業者向けの調査では、リースバックで家を買い取る事業者27社のうち、52%が買取価格を「周辺相場の6〜7割」と答えました[7]。
「8〜9割」は22%、「相場とほぼ同じ」は11%、「4〜5割」は7%でした[7]。
回答した事業者の数は少ないものの、相場どおりの値段にならないことが多いと考えておくとよいでしょう。
国民生活センターは、売る値段が相場から大きく外れていないか、複数の事業者に意見を聞くよう呼びかけています[3]。
私が家を売ったときは、自分で周りの売買価格と路線価を調べてから、売り出す値段を決めました。
親の家でも、近くの家がいくらで売れているかを先に調べておくと、提示された値段をくらべやすくなります。
相場を知るための査定の受け方は、「実家の査定の受け方」でご紹介しています。
売った後に借りる契約には、普通借家(ふつうの賃貸借)と定期借家があります。
普通借家では、貸主が更新を断るには正当な理由が必要です[8]。
定期借家は、期間が来れば契約が終わり、更新されません[8]。
同じ調査で、賃貸を扱う事業者21社のうち48%が定期借家を使っていると答えました(複数回答)[7]。
定期借家なら、「ずっと住める」とは限りません。契約書で、契約の種類と、再契約できる条件を確かめておきましょう[3]。
家賃は、払い続けられるかを先に計算します。
国民生活センターは、住み続ける期間の家賃の合計と、売った代金を比べるよう勧めています[3]。
たとえば、1,000万円で売って家賃が月7万円なら、約12年で家賃の合計が売った代金を上回ります(1,000万円÷年84万円)。
国民生活センターが紹介した例には、約1,000万円で売り、家賃7万円で住んでいた人もいます[9]。
この人は、家賃を約10万円に上げると言われ、応じなければ出ていくよう求められました[9]。
「いずれ買い戻せる」と言われても、買い戻しは当然の権利ではありません[3]。
期限・値段を含めて、契約書に書かれているかを確かめておきましょう[3]。
200万円で売った家を買い戻そうとしたら、1,000万円を示されたという相談例もあります[9]。
また、不動産会社に家を売った場合、クーリング・オフはできません[1]。
契約をやめるときには、違約金がかかることがあります[9]。
その場で決めず、家族と相談する時間をとるようにしてください[3]。
国土交通省は、リースバックの取引について、宅地建物取引業法の考え方を示したガイドラインをまとめ、2026年10月1日に施行しました[2]。
事業者が売り手に告げずにおくことを禁じた事項も示されています[2]。
売買では、買い戻しの特約、契約の解除・違約金です[2]。
賃貸では、家賃、契約期間と更新、修繕費の負担などです[2]。
断った後も勧誘を続けること、長時間の勧誘、正当な理由なく考える時間を与えないことなども、禁止されている行為として示されています[2]。
このガイドラインは、事業者に向けたものです。
親の側でも、これらの点の説明を受けたか、書面でもらったかを確かめておくと、話がしやすくなります。
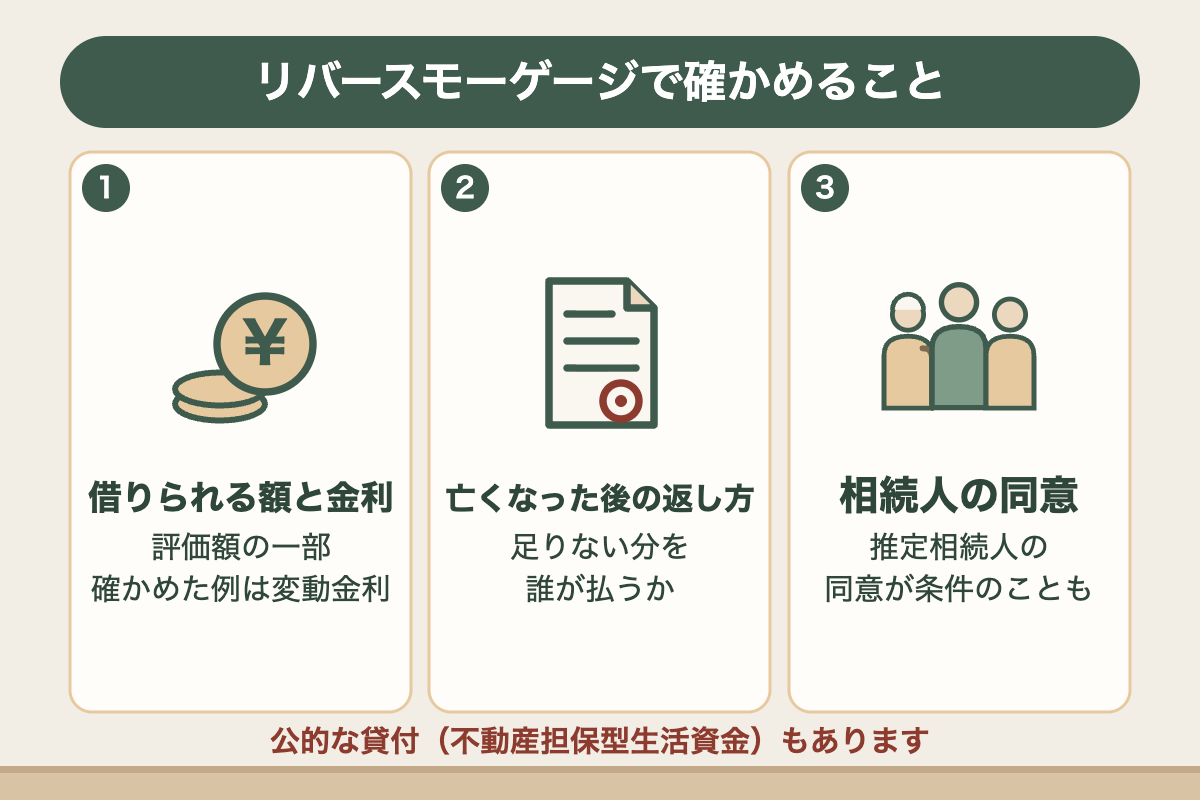
リバースモーゲージは、家を担保にお金を借りる仕組みです。
借りられる額と金利、亡くなった後の返し方、公的な貸付をご紹介します。
借りられる額は、家の評価額の一部です。
確かめた3つの例では、担保評価額の50〜60%(リ・バース60)、土地の評価額の50%以内、家の評価額の50%以内でした[4][5][6]。
銀行2行の商品は、定期的に家の評価を見直し、評価が下がると借りられる上限を減らすことがあるとしています[5][6]。
確かめた銀行2行の商品は、どちらも変動金利でした[5][6]。
変動金利では、金利が見直されると、毎月払う額が変わります[4]。
年金などの収入で、利息を払い続けられるかも確かめておきましょう。
元金は、親が亡くなった後、相続人が手元のお金で返すか、家を売って返します[4]。
家を売っても返しきれなかったとき、残りを相続人が払う必要がない型(ノンリコース型)と、払う必要がある型(リコース型)があります[4]。
ノンリコース型でも、払わずに済んだ分に、相続人の所得税がかかることがあります[4][6]。
確かめた銀行2行の商品は、どちらも推定相続人(将来の相続人)全員の同意を条件にしていました[5][6]。
条件は商品ごとに違います。
子が同意を求められたら、上に挙げた点を親と一緒に確かめておくと安心です。
収入の少ない高齢の世帯には、住み続けたい家を担保に生活資金を借りられる「不動産担保型生活資金」という公的な貸付があります[10]。
窓口は、市区町村の社会福祉協議会です[10]。
対象になる条件があるので、利用できるかは窓口で確かめてみてください。
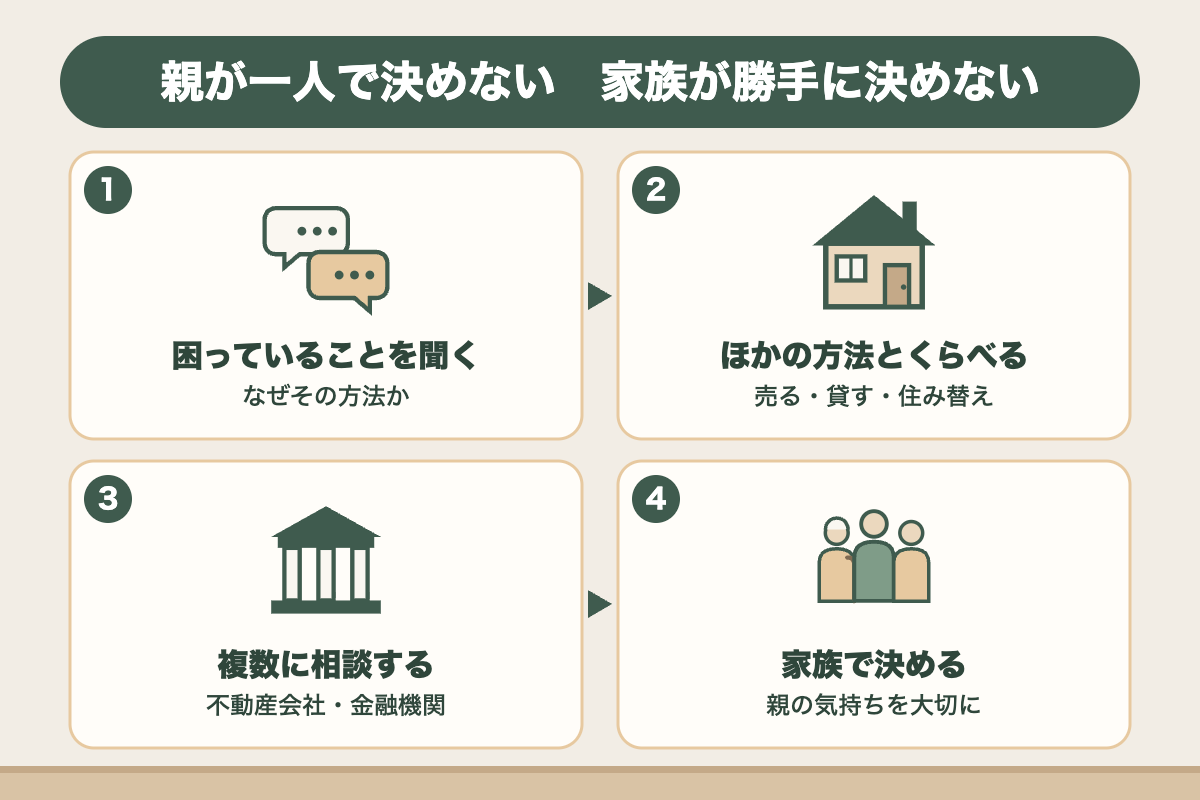
どちらの仕組みも、親一人で決めず、家族だけで決めないことが大切です。
介護の現場で多かった声と、ほかの方法との比べ方をまとめました。
介護の現場で高齢の方と家族に関わってきた中で、多かったのは次のような声です。
人に頼っている立場だと、自分の意見を言いにくい。子どもが忙しくて、話を聞いてもらえない。友人が減って、相談できる相手がいない。
こうした状況だと、家に来た人の勧めに、一人で応じてしまうことがあります。
一方で、子どもの意見だけで決めてしまうと、親の「この家に住み続けたい」という気持ちが置き去りになります。
親が何に困っていて、なぜその方法を考えたのかを、先に聞いてみてください。
国民生活センターは、不動産会社や金融機関など複数に相談し、生活設計に合う方法を選ぶよう勧めています[3]。
比べる方法には、次のようなものがあります。
| 方法 | 考えること |
|---|---|
| ふつうに売る | 売った後の住まい(賃貸・施設・子の家)を先に決める。売り方は「空き家を売る方法」 |
| 貸す | 親が住み替えた後に貸す場合。「実家を貸すときに考えること」 |
| 公的な貸付 | 不動産担保型生活資金(条件あり)[10] |
| 介護・生活の相談 | お金の不安が介護や暮らしの困りごとから来ているなら、地域包括支援センターやケアマネジャーにも相談する |
親の判断能力が落ちているときは、家の売却などに成年後見の手続きが必要になることがあります。
くわしくは、「施設に入った親の家を売るとき」でご紹介しています。
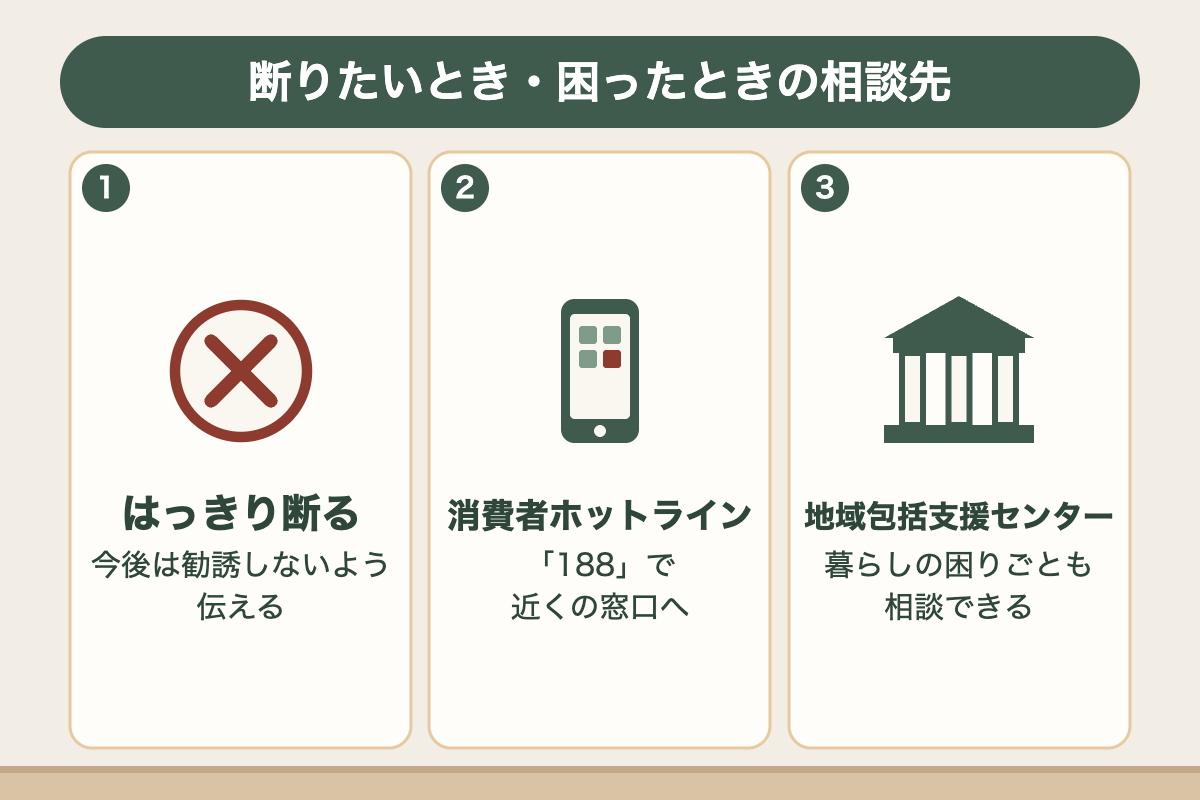
勧誘が迷惑なときは、はっきり断って、今後は勧誘しないよう伝えてください[1]。
不安なことや分からないことがあれば、消費者ホットライン「188」に電話すると、近くの消費生活センターなどにつながります[1]。
家に来る買取業者への備えは、「出張買取の注意点」でご紹介しています。
賃貸の契約によります。
定期借家なら、期間が来れば契約が終わります[8]。
契約の種類と、再契約の条件を、契約書で確かめておきましょう[3]。
不動産会社に家を売った場合、クーリング・オフはできません[1]。
やめるときに違約金がかかることがあります[9]。
契約の前に、家族と相談する時間をとっておくと安心です。
親が亡くなった後、相続人が手元のお金で返すか、家を売って返します[4]。
家を売っても足りない分を相続人が払うかどうかは、商品の型によって違います[4]。
契約書と、受け取った書面を一緒に確かめてみてください。
困ったときは、消費者ホットライン「188」で消費生活センターに相談できます[1]。
次は、空き家を売る方法の違いについて、くわしく見ていきましょう。
参考資料
私は、不動産や金融の専門家ではなく、リースバックやリバースモーゲージを利用したこともありません。この記事の説明は、2026年10月12日に確認した国土交通省・国民生活センター・住宅金融支援機構・自治体の資料、法令、金融機関の公開情報をもとにしています。金融機関の商品の条件や金利は変わります。契約や税金の判断は、家や家族の状況で変わるため、弁護士・司法書士、税理士、金融機関、消費生活センターに確かめていただくと安心です。